

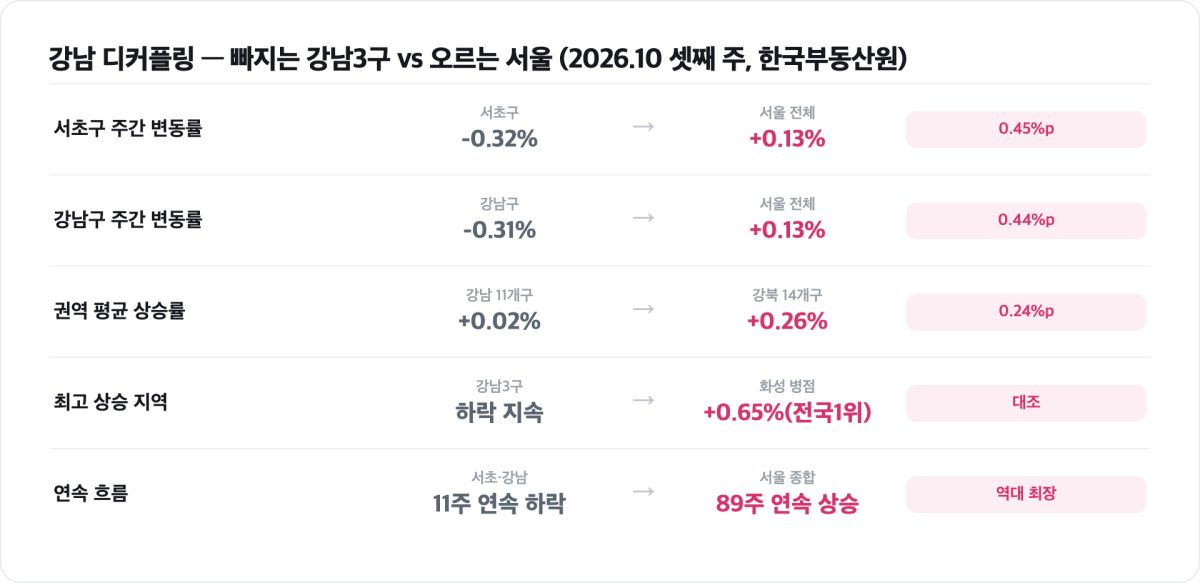
[PEDIEN] 강남3구 하락 전환이 89주 연속 오르는 서울 상승장의 지형을 다시 그리고 있다. 한국부동산원이 2026년 10월 22일 발표한 10월 셋째 주(19일 기준) 주간 아파트가격 동향에서 서울 전체 매매가격은 0.13% 오르며 89주 연속 상승이라는 역대 최장 기록을 이어갔는데, 바로 그 한복판에서 서초구(-0.32%)와 강남구(-0.31%)만 나란히 마이너스로 돌아섰다. 송파구도 0.13% 내렸다. 본지가 부동산원 주간 통계와 자치구별 매물·거래 자료를 교차 분석한 결과, 이번 조정은 단순한 숨 고르기가 아니라 고가 대단지의 하락이 상승 동력을 강북 외곽으로 떠넘기는 구조적 '디커플링'으로 읽힌다. 시장에서 떠돌던 "강남이 빠지면 서울도 꺾인다"는 통념이 실제 데이터로는 성립하지 않는다는 점이 이번 분석의 핵심이다.
숫자부터 다시 보자.
강남구와 서초구는 지난 8월 둘째 주 각각 0.02%, 0.04% 하락하며 고개를 숙인 뒤 이번 주까지 11주 연속 내림세를 이어갔다.
송파구는 7주째 하락했다.
세 구를 묶은 이른바 '강남3구'가 동시에 마이너스를 찍은 것인데, 같은 기간 서울의 나머지 22개 자치구는 전부 올랐다.
올해 서울 아파트값 누적 상승률은 8.63%로 지난해 같은 기간의 6.64%를 웃돈다.
상승장이 식기는커녕 더 뜨거워지는데, 그 열기의 주소지만 바뀐 것이다.
강남3구 하락 전환, 숫자로 보면 — 강남 11개구 0.02% vs 강북 14개구 0.26%
상승 동력의 이동은 권역 평균에서 선명하게 드러난다.
한강 이북 14개 구의 주간 평균 상승률은 0.26%로, 강남권 11개 구 평균(0.02%)을 열 배 넘게 웃돌았다.
자치구별로는 성북구와 서대문구가 각각 0.36%로 가장 많이 올랐고, 중구(0.35%)·도봉구(0.33%)·중랑구(0.31%)가 뒤를 이었다.
불과 1~2년 전만 해도 상승장의 선두를 강남·서초가 끌고, 마포·성동이 따라붙고, 외곽은 뒤늦게 온기를 나눠 받는 '파도타기' 구조였다면, 지금은 그 순서가 완전히 뒤집혔다.
수도권으로 눈을 넓히면 역전은 더 극적이다.
비규제지역인 화성 병점은 이번 주 0.65% 올라 전국 상승률 1위를 기록했다.
규제의 무게가 실리지 않은 중저가 지역으로 매수세가 몰리는 전형적인 '풍선'의 모습이다.
그렇다고 강남3구가 통째로 주저앉은 것은 아니다.
하락을 주도한 것은 전용 84㎡ 이상 고가 대단지다.
서초구는 서초·잠원동 대단지, 강남구는 압구정·역삼동이 지수를 끌어내렸다.
반포동 래미안퍼스티지 전용 84㎡는 석 달 만에 직전보다 5억5000만원 낮은 값에 손바뀜됐고, 도곡동 도곡렉슬 같은 면적은 2주 만에 2억원 넘게 빠진 거래가 찍혔다.
압구정·은마 등 재건축 단지에서는 한 달 전 실거래가보다 최대 7억원을 낮춘 급매물이 쏟아졌다.
반면 같은 강남3구 안에서도 소형·초소형 아파트는 오히려 신고가로 '역주행'하고 있다.
한 단지 안에서도 대형은 빠지고 소형은 오르는, 교과서에 없던 분화가 진행 중이다.
강남3구 하락 전환, 왜 강남만 빠지나 — '똘똘한 한 채'의 역설
원인을 하나로 지목하기는 어렵다.
다만 방아쇠는 비교적 또렷하다.
정부가 8월 3일 내놓은 세제 개편이다.
핵심은 과세 기준을 '주택 수'에서 '실거주 여부'와 '합산가액' 중심으로 옮긴 것이다.
비거주 1주택자의 종합부동산세 기본공제는 9억원으로 낮아졌고, 시가 40억원을 넘는 초고가 주택의 보유세 부담이 크게 불어나는 구조로 재설계됐다.
과세표준 6억~12억원(시세 약 32억~45억원) 구간의 세율은 1.3%로 올라갔고, 장기보유특별공제도 단계적으로 축소된다.
반포 아크로리버파크 전용 84㎡의 경우 올해 예상 보유세가 2814만원으로, 기존 종부세 추정액 2226만원보다 600만원가량 늘어나는 것으로 추산됐다.
그간 시장을 지배해 온 '똘똘한 한 채' 전략이 바로 이 지점에서 역풍을 맞는다.
다주택을 정리하고 강남 고가 한 채에 자산을 몰아주던 수요는, 보유세가 매년 수천만원씩 나가는 구조 앞에서 셈법을 다시 짠다.
서울에서 30억원 이상 거래 10건 중 8건 이상(83%)이 강남3구에 몰려 있는 만큼, 보유세 강화의 충격도 고스란히 이 지역에 집중됐다.
여기에 거래 자체를 묶는 변수가 겹쳤다.
서울시는 지난해 9월 강남·서초·송파·용산구 전역의 토지거래허가제를 2026년 12월 31일까지 연장했는데, 재지정 이후 매물 잠김과 거래 급감이 나타났다.
서초구 매물 감소율은 -25.2%, 강남구는 -14.5%에 이른다.
두 달 새 강남3구 매물은 5000건 넘게 늘었다는 집계도 있어, 보유세를 피하려는 급매와 거래를 묶는 규제가 동시에 작동하는 모순적 국면이다.
고금리 장기화와 수년간 누적된 가격 피로감까지 더하면, 강남 조정은 어느 한 요인이 아니라 세제·규제·금리·눈높이가 맞물린 복합 현상에 가깝다.
강남3구 하락 전환은 서울 집값 하락의 전조일까
여기서 본지의 첫 번째 명제가 선다.
본지 분석에 따르면, 강남의 하락을 서울 전체 하락의 '전조'로 읽는 통념은 적어도 지금 국면에서는 성립하지 않는다.
과거 하락장에서 강남이 먼저 꺾이면 강북이 뒤따라 무너지는 동조화가 관찰됐던 것은 사실이다.
그러나 이번에는 강남이 11주 내리는 동안 강북·외곽이 오히려 상승 폭을 키웠다.
상승 동력이 소멸한 것이 아니라 이동한 것이다.
이는 전형적인 하락 전환의 신호라기보다, 규제·세제가 특정 가격대를 겨냥하면서 수요가 저항선이 낮은 지역으로 재배치되는 '풍선효과형 디커플링'에 가깝다.
본지의 두 번째 명제는 이 디커플링이 '가격대의 분화'이기도 하다는 점이다.
강남 안에서 대형은 빠지고 소형은 신고가를 쓰는 현상은, 시장이 지역이 아니라 세금과 자금 여력을 기준으로 재편되고 있음을 보여준다.
보유세 부담이 큰 고가 대형은 매도 압력을 받고, 상대적으로 세 부담이 가볍고 실수요가 두꺼운 중소형은 버틴다.
결국 이번 조정의 성격은 '강남의 몰락'이 아니라 '고가 대형 자산의 상대적 재평가'로 규정하는 편이 정확하다.
세 번째로, 본지는 이 구조가 정책 설계의 의도된 결과와 시장의 의도치 않은 부작용이 포개진 지점이라고 본다.
고가 주택 과세 강화는 강남 집중을 누그러뜨렸지만, 동시에 비규제·중저가 지역의 과열이라는 새로운 불씨를 옮겨 붙였다.
강남 디커플링, 런던·뉴욕·홍콩과 비교하면
핵심부 고가 시장과 광역 시장이 따로 노는 현상은 한국만의 일이 아니다.
런���이 대표적이다. 2025년 4월 비거주자(non-dom) 세제 혜택 폐지와 해외 매수자에 대한 추가 인지세(기존 세컨드홈 3%에 2% 가산)가 겹치면서, 프라임 센트럴 런던의 거래는 급감했다. 2025년 한 해 프라임 거래량은 전년 대비 37% 줄어 2015년 이후 최대 낙폭을 보였고, 500만 파운드 초과 초고가 시장은 12월 거래가 1년 전보다 39.5% 쪼그라들었다.
반면 상대적으로 가격이 낮은 외곽 프라임은 더 견조해, 현지에서는 '두 속도(two-speed) 시장'이라는 표현이 굳어졌다.
세금이 특정 가격대를 때리면 수요가 저항선 낮은 곳으로 흐른다는 점에서, 서울 강남과 구조가 닮았다.
뉴욕은 또 다른 각도의 디커플링을 보여준다.
맨해튼의 ㎡당 중위가격은 2015년부터 2026년까지 사실상 제자리(-0.2%)에 머문 반면, 브루클린(+22%)·브롱크스(+45%) 등 외곽 보로는 두 자릿수로 올랐다.
다만 맨해튼도 1000만 달러 이상 초고가 거래는 2025년 29~37% 급증하며 평균 거래가가 사상 최고치를 찍었다.
상단의 희소 자산과 광역 중간시장이 전혀 다른 궤적을 그린다는 점에서, 강남의 '대형↓·소형↑' 분화와 결이 통한다.
그러나 모든 도시가 같은 방향은 아니다.
홍콩은 정반대다. 7800만 홍콩달러 초과 초럭셔리 거래가 2021년 4분기 이후 최다를 기록하며 되살아났고, 올해 럭셔리 주택가격은 5~8% 상승이 전망된다.
핵심부 고가 시장이 오히려 회복을 주도하는 셈이다.
세제·금리·외국인 수요라는 변수의 조합이 도시마다 다른 결과를 낳는다는 뜻이다.
따라서 "강남 조정은 글로벌 프라임 시장의 동조화"라는 해석은 절반만 맞다.
런던·뉴욕과는 닮았지만 홍콩과는 어긋나기 때문이다.
함의와 전망 — 강남3구 하락 전환은 어디로
정책 당국이 새겨야 할 지점은 분명하다.
고가 자산을 겨냥한 보유세 강화는 강남 집중 완화라는 소기의 성과를 냈지만, 그 수요를 흡수한 비규제·중저가 지역에서 이미 과열 신호가 켜졌다.
화성 병점의 0.65%, 강북 외곽의 광범위한 상승이 그 증거다.
특정 지역을 누르는 '핀셋 규제'는 풍선의 바람을 빼는 것이 아니라 옆구리로 옮기는 효과를 낸다는, 지난 10년의 교훈이 다시 확인되는 셈이다.
수요 분산에 대응하는 공급·금융 전략이 함께 가지 않으면, 강남을 식힌 대가로 강북·수도권 실수요자의 진입 문턱만 높아질 수 있다.
취약 지점은 연말에 몰려 있다.
토지거래허가구역 내 실거주 의무 유예가 올해 말 종료되면 강남3구 거래는 다시 위축될 공산이 크고, 보유세 고지가 현실화되는 시점과 맞물리면 고가 대단지의 추가 급매가 나올 여지가 있다.
반대로 매물 잠김이 심화하면 거래 절벽 속 호가만 버티는 '거래 없는 하락'이 길어질 수도 있다.
당분간 강남은 '거래는 얼고 가격은 흔들리는' 국면을, 강북·외곽은 '규제 밖 열기'를 이어갈 가능성이 높다.
본지는 이번 디커플링을 강남장의 종언이 아니라, 세금과 자금 여력이 지역을 대신해 시장을 가르는 새 국면의 서막으로 본다.
실수요자라면 지역 간판보다 세 부담과 자금 계획이라는 두 축으로 매수 판단을 재정렬할 때다.
검증 노트
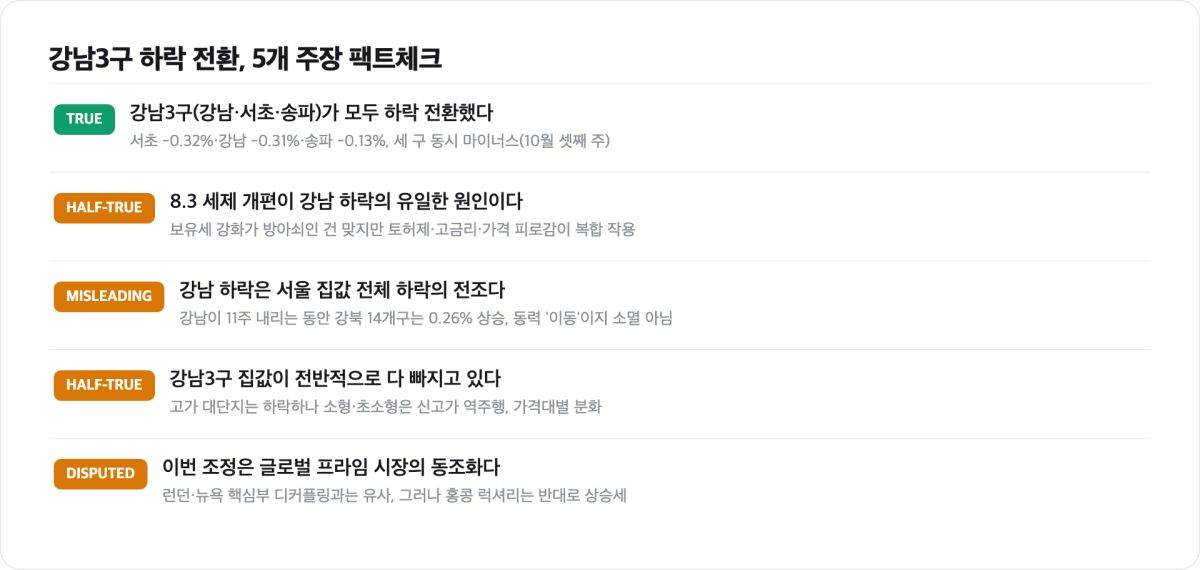
본 기사는 2026년 10월 22일 기준으로 작성됐다. 1차 자료로는 한국부동산원의 10월 셋째 주(19일 기준) 주간 아파트가격 동향 조사를 직접 확인했으며, 서울 0.13% 상승·89주 연속 상승·서초 -0.32%·강남 -0.31%·송파 -0.13%, 강북 14개구 평균 0.26%, 강남 11개구 평균 0.02%, 서울 누적 8.63%, 화성 병점 0.65% 등 수치는 해당 통계와 이를 보도한 복수 매체를 교차 검증했다. 8월 3일 세제 개편의 세부(비거주 1주택 기본공제 9억원, 40억원 초과 고가주택 보유세 강화, 과표 6억~12억원 세율 1.3%, 장기보유특별공제 축소)와 반포 아크로리버파크 보유세 추정치(2814만원), 토지거래허가구역 연장·매물 변동률은 정부 발표와 기관·언론 보도를 대조했다.
국제 비교의 런던·뉴욕·홍콩 수치는 각국 부동산 조사기관 및 현지 매체 자료를 참고했으며, 일부는 전망·추정치임을 밝힌다.
다섯 개 핵심 주장에 대한 판정은 ①'강남3구가 모두 하락 전환했다' TRUE ②'8.3 세제 개편이 강남 하락의 유일한 원인이다' HALF-TRUE ③'강남 하락은 서울 집값 하락의 전조다' MISLEADING ④'강남3구 집값이 전반적으로 다 빠지고 있다' HALF-TRUE ⑤'이번 조정은 글로벌 프라임 시장의 동조화다' DISPUTED이다.
기사 전체의 핵심 주장인 '강남 디커플링'은 데이터로 확인돼 VERIFIED로 판정했다.
편집국