

[PEDIEN] 서울 전역이 토지거래허가구역으로 묶인 뒤 갭투자 의심거래가 1년 새 68% 급감한 것으로 본지 분석 결과 확인됐다.
전세를 끼고 집을 사들이는 레버리지 매입, 이른바 갭투자의 설계도가 통째로 무너진 셈이다.
국회 국토교통위원회 강득구 의원실이 국토교통부 실거래 자료를 토대로 집계한 수치를 본지가 시기별로 재분류한 결과, 토지거래허가구역 전역화와 실거주 의무가 맞물리면서 투기성 매입의 핵심 통로가 사실상 차단됐다는 사실이 숫자로 드러났다.
다만 거래가 마른 자리에는 전셋값 상승과 월세 전환, 외곽 풍선효과라는 또 다른 그림자가 드리웠다.
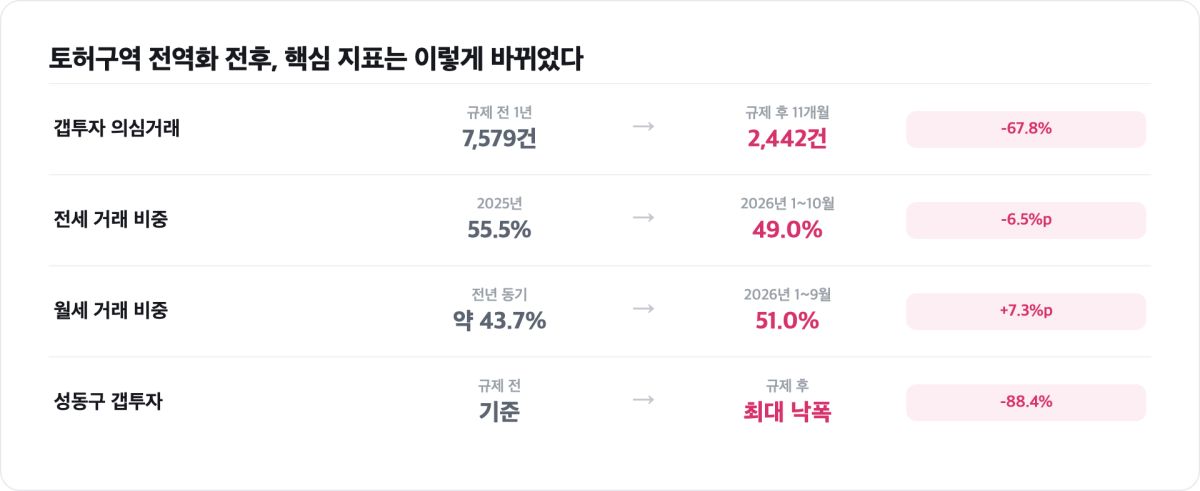
구체적으로 보면 토지거래허가구역 확대 직전 1년(2024년 10월 15일∼2025년 10월 14일) 동안 서울에서 발생한 갭투자 의심거래는 7579건이었다.
그러나 규제가 전역으로 확대된 직후 약 11개월(2025년 10월 15일∼2026년 9월 17일) 동안에는 2442건으로 쪼그라들었다.
감소율은 67.8%.
집계 기간이 1년에서 11개월로 한 달가량 짧아진 점을 감안해도 흐름을 뒤집기 어려운 낙폭이다.
여기서 갭투자 의심거래란 매매와 동시에 임대차 보증금이 승계되는 등 매수자가 실입주하지 않은 정황이 포착된 거래를 가리킨다.
토허구역 전역화가 갭투자를 끊은 메커니즘은
정부는 2025년 10월 15일 주택시장 안정화 대책을 통해 강남·서초·송파 등 강남 3구와 용산구에 국한됐던 규제를 서울 25개 자치구 전역과 성남·과천·하남 등 경기 12곳으로 넓혔다.
신규 지정 효력은 같은 달 20일 발생했다.
핵심은 토지거래허가구역 안에서 집을 사면 계약 뒤 넉 달 안에 전입해 2년 이상 실거주해야 한다는 의무다.
사려는 사람이 직접 들어가 살아야 하니, 전세 보증금을 끼워 자기자본을 최소화하는 갭투자는 구조적으로 불가능해진다.
세입자의 전세금이 곧 매수자의 지렛대가 되던 공식이 성립하지 않게 된 것이다.
여기에 대출 규제와 세제 개편이 겹쳤다.
집주인이 실제로 거주하지 않는 주택에 대한 대출 문턱이 높아졌고, 전세를 끼고 사들인 매물을 단기에 되파는 통로도 좁아졌다.
토지거래허가구역 전역화가 갭투자의 입구를 막았다면, 대출·세제는 출구까지 함께 눌렀다는 평가가 나온다.
본지 분석에 따르면 이번 낙폭은 단일 규제의 효과라기보다, 실거주 의무를 중심으로 한 복합 규제가 레버리지 사슬의 여러 마디를 동시에 끊어낸 결과에 가깝다.
자치구별로 뜯어보면 규제의 타격은 고르지 않았다.
성동구가 88.4%로 감소폭이 가장 컸고, 마포구(79.7%)·노원구(79.6%)·강동구(78.3%)·강남구(76.2%)가 뒤를 이었다.
그간 2030세대의 '마용성' 매수 열기가 뜨거웠던 지역일수록 갭투자가 빠르게 식었다는 뜻이다.
반면 중랑구는 오히려 83.3%, 금천구는 130.8% 늘었다.
규제가 강한 핵심지를 피해 상대적으로 가격이 낮은 외곽으로 투기 수요의 일부가 옮겨간 풍선효과의 흔적으로 읽힌다.
억눌린 수요가 완전히 사라진 게 아니라 경계 밖으로 비껴간 것이다.
갭투자 68% 급감, 세대별로 보면 2030은 왜 다른가
연령대별 수치는 더 날카로운 질문을 던진다.
감소율만 보면 40대가 76.4%로 가장 크게 줄었고 50대 69.5%, 30대 65.1%, 60대 이상 54.6% 순이었다.
반면 20대는 18.6% 감소에 그쳐 낙폭이 가장 작았다.
문제는 비중이다.
전체 갭투자 의심거래에서 30대가 차지하는 비중은 43.3%에서 46.8%로, 20대는 3.1%에서 7.9%로 오히려 커졌다.
전체 숫자는 줄었는데, 그 줄어든 판에서 2030이 차지하는 몫은 절반을 넘겼다.
본지의 결론은 이렇다.
규제는 자본 여력이 있는 중장년층의 투자성 매입을 더 효과적으로 눌렀지만, 자기자본이 얇은 2030세대의 '막차 심리'까지 지우지는 못했다.
실거주 의무가 깔린 구역에서도 부모 지원이나 신용대출을 끌어모아 어떻게든 내 집을 쥐려는 흐름이 남아 있다는 얘기다.
이들은 엄밀히는 투기라기보다 실거주 의사를 지닌 영끌 매수에 가깝지만, 금리나 전셋값이 흔들릴 때 가장 먼저 흔들리는 취약 차주이기도 하다.
규제가 투기는 걸러도 조급함은 걸러내지 못한다는 역설이 여기에 있다.
거래는 말랐는데 전셋값은 왜 오르나
갭투자가 사라진 자리는 임대차 시장의 통계부터 바꿔놓았다.
실거주 의무로 집주인이 전세를 내놓을 수 없게 되자 전세 매물 자체가 줄었다.
서울 아파트 전세 거래는 한 조사 기간 기준 2만4369건에서 2만529건으로 15.8% 감소했고, 월세 거래도 12.9% 줄었다.
매물이 마르니 보증금은 올랐다. 2026년 서울 아파트 전셋값은 8월까지 7.59% 상승했고, 전세 실거래가격은 9월에도 전월 대비 0.86% 올라 17개월 연속 오름세를 이어갔다.
흐름의 질도 달라졌다.
연간 기준 전세 거래 비중은 2025년 55.5%에서 2026년 1∼10월 49.0%로 내려앉았고, 같은 기간 월세 비중은 51.0%까지 올라 전년 동기 대비 7.3%포인트 뛰었다.
전세를 구하지 못한 수요가 월세로 밀려난 전형적인 구도다.
갭투자라는 투기 통로를 막은 대가로, 세입자가 매달 치러야 하는 주거비가 올라가는 역설이 나타난 것이다.
본지가 매매·전월세 지표를 교차 분석한 결과, 토지거래허가구역 전역화는 매매 레버리지를 차단하는 데는 분명히 성공했지만 그 충격을 임대차 시장이 고스란히 떠안는 구조를 만들었다.
풍선효과도 경계 밖에서 뚜렷하게 관측된다.
규제가 덜한 경기권으로 실수요와 투자 수요가 함께 이동하면서 성남 분당(19.63%), 용인 수지(19.21%), 광명(19.18%) 등에서 매매가가 뛰었다.
서울 핵심지의 거래 비중은 역대 최저 수준으로 가라앉았지만, 바로 그 억제된 수요가 인접 지역의 가격을 밀어 올린 것이다.
규제의 효과와 부작용이 지도 위에서 동시에 그려지는 셈이다.
해외는 어떻게 다룰까 — 싱가포르·뉴질랜드·캐나다 비교
비거주·투기 수요를 겨냥한 규제는 한국만의 실험이 아니다.
다만 접근 방식은 나라마다 결이 다르다.
싱가포르는 가격이 아니라 세금으로 때린다.
추가구매자인지세(ABSD)를 통해 보유 주택 수에 따라 세율을 극단적으로 차등화하고, 외국인 매수자에게는 보유 수와 무관하게 60%의 징벌적 세율을 매긴다. 4년 이내 단기 매각에는 매도자 인지세를 추가로 물려 차익 실현 자체를 어렵게 만든다.
거래를 틀어막기보다, 투기로 남는 이익을 세금으로 회수하는 방식이다.
뉴질랜드는 아예 빗장을 걸었다. 2018년부터 신축을 제외한 기존 주택에 대해 외국인의 매입��� 원칙적으로 금지했다.
캐나다는 두 가지를 섞었다.
연방 차원에서 비거주 외국인의 주택 구매를 한시적으로 금지하는 한편, 실제 거주하지 않는 주택 소유주에게 주택 가액의 1%를 해마다 물리는 빈집세(UHT)를 도입했다.
한국의 토지거래허가구역 전역화가 '허가와 실거주 의무'라는 행정적 통제에 무게를 둔다면, 세 나라는 세금과 금지라는 서로 다른 지렛대로 같은 목표를 겨눈다.
비교가 주는 함의는 분명하다.
한국식 실거주 의무는 투기 매입을 즉각 끊는 데 강력하지만, 시장을 특정 구역 안에 '동결'시키는 성격이 강해 거래 실종과 임대차 왜곡이라는 부작용을 동반한다.
반대로 세금 중심의 싱가포르 방식은 거래 자체는 열어두되 투기 유인만 깎아내지만, 세율 설계가 정교하지 못하면 실수요자까지 부담을 떠안는다.
어느 쪽도 완결된 정답은 아니다.
공교롭게도 한국은 2026년 들어 외국인 대상 실거주 의무를 도입하며 외국인 매수를 약 27% 줄였는데, 이는 뉴질랜드·캐나다식 비거주 규제와 한국식 실거주 의무가 접점을 넓혀가는 장면이기도 하다.
그래서 누구에게 지금 무엇이 맞나
규제의 성패는 평균이 아니라 개별 가계의 처지에서 갈린다.
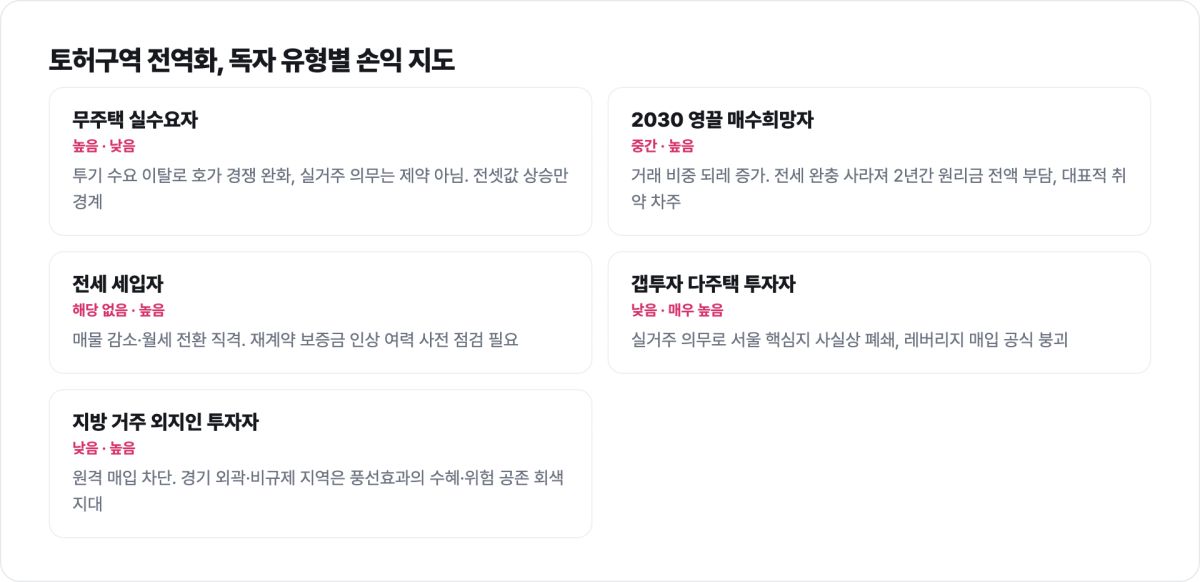
실거주 목적의 무주택 실수요자라면, 역설적으로 지금 국면은 경쟁자가 줄어든 시기일 수 있다.
투기 수요가 빠진 만큼 호가 경쟁은 완화됐고, 실거주 의무는 애초에 들어가 살 사람에게는 제약이 아니기 때문이다.
다만 전셋값 상승이 매매 전환을 압박하는 점은 부담이다.
자기자본이 얇은 2030 매수 희망자는 신중해야 한다.
통계가 보여주듯 이들의 비중은 오히려 커졌지만, 실거주 의무 탓에 '전세를 놓아 이자를 메우는' 완충장치가 사라졌다.
입주 뒤 2년간 원리금을 온전히 감당할 수 있는지가 관건이다.
전세 세입자는 매물 감소와 월세 전환이라는 직격탄을 맞고 있어, 재계약 시점의 보증금 인상 여력을 미리 점검할 필요가 있다.
갭투자 기반의 다주택 투자자에게 서울 핵심지는 사실상 닫힌 문이 됐고, 지방 거주 외지인 투자자 역시 실거주 의무 앞에서 설 자리가 좁아졌다.
반면 경기 외곽과 비규제 지역은 풍선효과의 수혜와 위험을 동시에 품은 회색지대로 남는다.
정책 당국에 남는 숙제도 선명하다.
매매 레버리지를 끊은 성과는 분명하지만, 그 압력이 임대차 시장과 외곽으로 번지는 '풍선'을 어떻게 흡수할지가 다음 과제다.
전세 매물 공백을 메울 공공·민간 임대 공급, 월세로 내몰린 임차인을 위한 주거비 지원, 그리고 규제 경계에서 반복되는 가격 이동을 완화할 광역 단위 접근이 함께 가지 않으면, 68%라는 숫자는 투기를 옮겨 심은 지표로 남을 수 있다.
규제는 수요를 지울 수 없고, 다만 어디로 흐를지를 바꿀 뿐이라는 오래된 교훈이 이번에도 유효하다.
검증 노트
본 기사는 2026년 11월 20일 기준으로 작성됐다.
핵심 수치인 갭투자 의심거래 7579건→2442건(67.8% 감소)과 연령·자치구별 세부치는 국회 국토교통위원회 강득구 의원실이 국토교통부 실거래 자료를 토대로 집계해 공개한 값으로, 2026년 10월 서울경제신문 보도를 통해 교차 확인했다.
토지거래허가구역 전역 확대와 실거주 의무 시행 시점(2025년 10월 15일 발표·20일 효력)은 국토교통부 대책 및 복수 언론 보도로 대조했다.
전세·월세 거래 비중과 전셋값 상승률(2026년 전셋값 8월까지 7.59% 등), 풍선효과 지역 상승률, 외국인 매수 감소폭, 싱가포르·뉴질랜드·캐나다의 규제 내용은 각각 공개 통계·기관 발표·언론 보도를 복수 대조해 반영했다.
일부 집계 기간이 1년과 11개월로 비대칭인 점은 본문에 명시했으며, 월별·조사기관별로 수치 편차가 있을 수 있어 추세 해석에 무게를 뒀다.
기사 verdict: VERIFIED(1차 자료 교차 확인).
편집국