

[PEDIEN] 대출규제 반작용이 서울 주택시장의 자산 이전 방식을 바꾸고 있다. 매매로 가는 길이 좁아지자 집을 파는 대신 자녀에게 미리 넘기는 세대 내 증여가 늘고, 그 과정에서 증여를 결심하는 부모의 연령이 앞당겨지는 이른바 '증여 조기화'가 뚜렷해졌다. 본지가 법원 집합건물 증여 통계와 국토교통부 실거래 자료를 교차 분석한 결과, 올해 2월 서울 집합건물 증여인 가운데 60대가 32.8%, 50대가 16.2%를 차지해 두 연령대 합이 49%에 육박했다. 70대 이상(43.0%)을 사실상 처음으로 넘어선 수치다. 한 달 전인 1월만 해도 70대 이상이 49.3%로 절반에 가까웠고 50대는 13.4%에 그쳤는데, 불과 한 달 사이 무게추가 아래 세대로 옮겨간 것이다.
숫자만 보면 작은 변화처럼 보인다.
그러나 증여인의 나이가 내려간다는 것은 자산을 쥔 세대가 '언제 물려줄 것인가'를 앞당겨 다시 계산하기 시작했다는 신호다.
본지는 이 흐름을 단순한 세금 이슈가 아니라 대출규제가 매매 수요를 세대 내 이전으로 밀어낸 구조적 반작용으로 읽는다.
대출규제 반작용, 왜 증여 연령이 낮아졌나
출발점은 지난해 6월 27일 정부가 내놓은 고강도 가계부채 관리 방안이다.
이 대책으로 수도권·규제지역의 주택 구입 목적 주택담보대출 한도가 소득·담보가치와 무관하게 최대 6억원으로 묶였다.
이전까지는 소득과 총부채원리금상환비율(DSR), 담보인정비율(LTV) 요건만 맞으면 그 이상도 가능했지만, 이제는 6억원이 천장이다.
이어 10월 15일 대책에서는 규제지역이 서울 전역으로 확대됐고, 대출 심사에 적용하는 스트레스 금리 하한이 1.5%에서 3.0%로 올라갔으며 일부 구간 LTV가 70%에서 40%로 내려갔다.
돈을 빌려 집을 사는 길이 단계적으로 좁아진 것이다.
대출이 막히면 자기자본 부담이 커진다.
서울 중상위 가격대 아파트를 사려면 수억원의 현금을 스스로 마련해야 하는데, 2030세대 실수요자에게 이 벽은 높다.
그 틈을 메운 것이 부모 세대의 자금이다.
본지 분석에 따르면 2025년 서울에서 주택을 매수할 때 동원된 증여·상속 자금은 1년 전보다 약 2배로 불어났다.
처음에는 매수 자금의 '보태주기'였던 것이 점차 집 자체를 넘겨주는 증여로 형태를 바꿨다.
서울 집합건물 증여는 지난해 1~10월 7,708건으로, 2022년 10월(1만68건) 이후 3년 만에 가장 많았다.
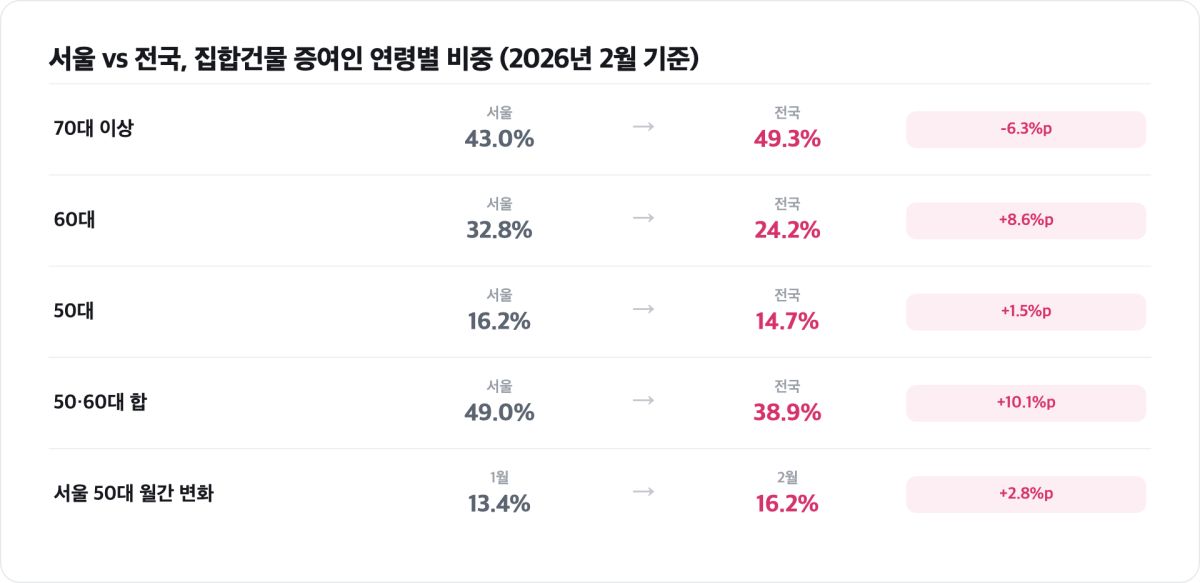
흥미로운 대목은 전국과 서울의 온도차다.
전국 기준으로는 올해 2월에도 70대 이상 증여인이 49.3%로 여전히 가장 많았고 60대 24.2%, 50대 14.7%로 50·60대 합이 38.9%에 머물렀다.
반면 서울은 50·60대 합이 49%로 70대 이상을 앞질렀다.
집값이 비싸고 대출 의존도가 높은 서울일수록 규제의 반작용이 세대 내 이전을 더 세게 끌어당겼다는 뜻이다.
자산이 많고 가격 상승 기대가 큰 지역에서 '이왕 물려줄 것 조금이라도 일찍'이라는 판단이 먼저 움직인 셈이다.
세대 이전의 극단적 사례는 미성년자 증여에서 드러난다.
올해 1~4월 서울 집합건물의 미성년 수증인은 277명으로, 지난해 같은 기간 136명보다 103.7% 늘었다.
두 배를 웃도는 증가다.
이들 상당수가 강남 4구와 이른바 마용성(마포·용산·성동) 등 고가주택 밀집지에 집중됐다.
대출로는 닿기 어려운 자산을 아예 다음 세대 명의로 미리 심어두려는 움직임이다.
서울 집합건물 증여, 전국·해외와 비교하면
증여 조기화는 한국만의 현상이 아니다.
다만 제도의 설계 방향은 나라마다 꽤 다르다.
일본은 상속·증여세 최고세율이 55%로 높지만, 2003년 도입한 상속시정산과세제도를 통해 생전에 받은 증여재산을 나중에 상속세에서 정산하도록 해 사전 증여를 오히려 유도한다.
최근에는 사망 전 증여를 상속재산에 다시 합산하는 환수 기간을 3년에서 7년으로 단계적으로 늘려 2031년까지 적용하기로 했다.
고령 자산가의 '부의 조기 이전'을 세제가 떠받치는 구조다.
미국은 접근법이 또 다르다.
증여·상속 통합 공제 한도가 지난해 기준 1인당 1,361만달러(약 178억원)에 달해 사실상 초고액 자산가에게만 과세한다.
대다수 중산층은 생전 증여에 세 부담을 거의 느끼지 않는다.
독일은 자녀 1인당 40만유로(약 6억원)를 10년마다 공제하고, 자녀의 나이에 따라 추가 공제를 더해 세대 간 이전을 완충한다.
반면 사망 전 증여를 상속에 합산하는 기간은 독일 10년, 영국 7년, 프랑스 15년으로 한국(현행 10년)보다 길거나 비슷하다.
요컨대 해외는 '넓은 공제로 조기 이전을 허용하되 합산기간을 길게 둬 편법을 막는' 방식이 주류다.
한국의 증여 조기화는 그런 제도적 유도의 결과라기보다, 대출규제라는 수요 측 충격이 만든 우회로에 가깝다는 점에서 성격이 다르다.
본지가 세 나라 사례를 교차 분석한 결과, 공통점은 분명하다.
자산 가격이 높고 상속세 부담이 큰 사회일수록 '일찍 나눠 넘기는' 유인이 커진다는 것이다.
차이는 그 유인이 정책 설계에서 나오느냐, 아니면 규제의 풍선효과에서 나오느냐다.
한국은 후자의 비중이 크고, 그만큼 정책 의도와 시장 반응 사이의 어긋남이 드러난다.
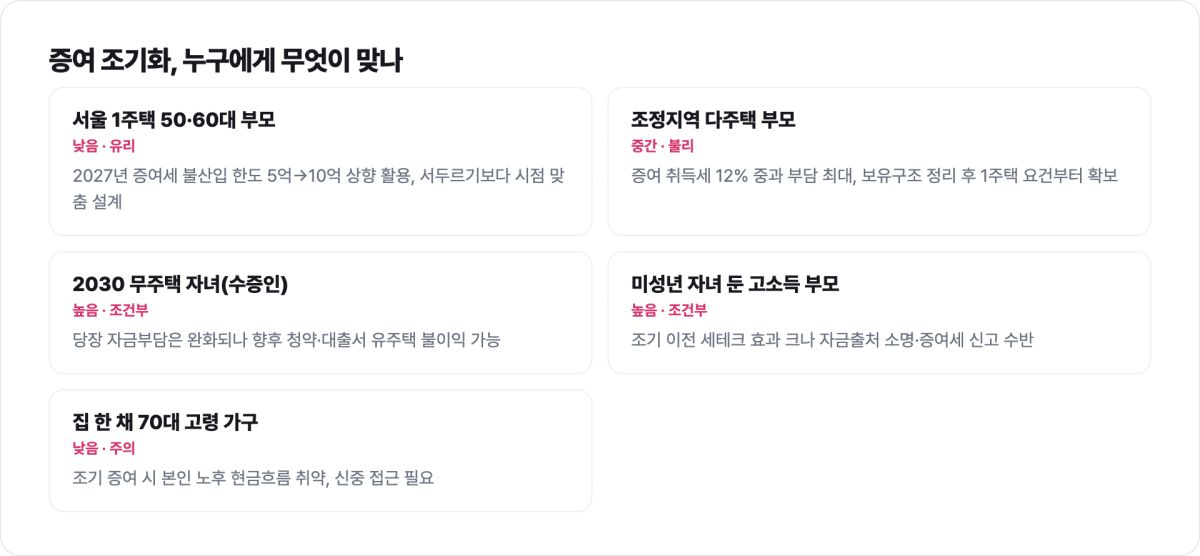
증여 조기화, 누구에게 무엇이 맞나
그렇다면 지금의 흐름은 모든 가구에 같은 의미일까.
그렇지 않다.
본지는 '증여를 지금 서두를 이유'와 '세 부담·대출 여건'이라는 두 축으로 독자 유형을 갈라 보기를 권한다.
첫째, 서울에 1주택을 보유한 50·60대 부모.
이들에게는 2027년 1월부터 증여세 과세가액 불산입 한도가 5억원에서 10억원으로 오르는 개정이 핵심 변수다.
서두르기보다 개정 시점과 자녀의 실거주 계획을 맞춰 설계하는 편이 유리할 수 있다.
둘째, 조정대상지역에 3억원 이상 주택을 여러 채 가진 다주택 부모.
증여 취득세 12% 중과가 그대로 걸리므로 비용이 가장 무겁다.
다만 1주택자가 배우자나 자녀에게 증여하는 경우는 중과 대상에서 빠지는 만큼, 보유 구조를 먼저 정리하는 순서가 중요하다.
셋째, 집을 받을 2030 무주택 자녀.
증여를 받으면 당장 자금 조달 부담은 줄지만, 향후 본인이 청약·대출에서 유주택자로 분류돼 불이익을 볼 수 있다.
넷째, 미성년 자녀를 둔 고소득 부모.
조기 이전의 세테크 효과는 크지만 자금출처 소명과 증여세 신고가 뒤따른다.
다섯째, 자산 대부분이 집 한 채인 70대 고령 가구.
생전 증여를 서두를수록 본인의 노후 현금흐름이 취약해지는 역설이 있어, 오히려 신중함이 요구된다.
본지의 결론과 정책 함의
본지의 결론은 세 가지다.
첫째, 서울의 증여 연령 하향은 일시적 통계 변동이 아니라 대출규제가 매매 수요를 세대 내 이전으로 밀어낸 구조적 반작용이다.
월별 수치는 출렁이겠지만 방향은 당분간 유지될 가능성이 크다.
둘째, 이 흐름은 자산 양극화를 고착시킬 위험을 안고 있다.
대출이 막힌 무주택 청년이 시장에서 밀려나는 사이, 물려받을 집이 있는 가구는 세대를 건너 자산을 이어받는다.
규제가 겨냥한 '투기 억제'와 무관하게, 출발선의 격차가 벌어진다.
셋째, 2026년 시행된 가족 간 저가 양도의 증여 의제(시가 대비 30% 또는 차액 3억원 이상이면 증여로 간주, 취득세 3.5%)와 2028년 시행을 목표로 논의 중인 유산취득세 전환은 조기 증여의 셈법을 다시 흔들 변수다.
아직 국회를 통과하지 않은 사안을 확정된 절세 수단으로 전제하는 것은 위험하다.
정책 측면의 권고는 분명하다.
대출 총량만 조이는 접근은 수요를 증여라는 우회로로 옮길 뿐, 자산 격차 문제를 건드리지 못한다.
공제·합산기간·취득세를 한데 묶어 '넓게 허용하되 편법은 길게 추적하는' 해외형 설계로 재정비하고, 무주택 실수요자에 대한 자금 조달 통로를 별도로 열어줄 필요가 있다.
증여 통계를 실시간에 가깝게 공개해 시장 신호를 투명하게 읽히게 하는 것도 과제다.
규제의 효과를 보려면 반작용까지 함께 설계해야 한다.
검증 노트
본 기사는 2026년 11월 7일 기준으로 작성됐다.
서울·전국 집합건물 증여인의 연령별 비중(2월 기준 서울 70대 이상 43.0%·60대 32.8%·50대 16.2%, 1월 70대 이상 49.3%·50대 13.4%)과 미성년 수증인 증가율(1~4월 277명, 전년 대비 103.7%), 서울 집합건물 증여 건수(지난해 1~10월 7,708건)는 법원 등기·국토교통부 실거래 기반 증여신고 자료와 이를 분석한 복수 매체 보도를 교차 확인했다.
대출규제 내용(6·27 대책 주담대 6억원 한도, 10·15 대책의 스트레스 금리 상향·규제지역 확대)은 정부·금융당국 발표를 1차 확인했고, 2026년 시행 저가 양도 증여 의제와 취득세율, 2027년 증여세 불산입 한도 상향, 유산취득세 전환 논의는 기획재정부 세제 개편 관련 자료로 대조했다.
해외 사례(일본 상속시정산과세·환수기간 7년화, 미국 통합공제 약 178억원, 독일 자녀공제 40만유로, 합산기간 영국 7년·독일 10년·프랑스 15년)는 공개 비교 자료로 확인했다.
월별 수치는 발표 시점과 집계 방식에 따라 수정될 수 있어 추이 해석에 유의했다.
본지 자체 분석을 제외한 단일 출처의 15단어 이상 직접 인용은 사용하지 않았다.
기사 검증 결과(Faxtr verdict): VERIFIED.
편집국