

[PEDIEN] 쉰다섯에 다니던 회사를 나와 동네에 작은 식당을 차렸다고 하자.
가게 이름으로 사업자등록을 하고, 국민연금 고지서는 직장 때처럼 회사가 반을 떠안아 주지 않는다.
지역가입자가 되어 보험료를 혼자 다 낸다.
어느 날 주방에서 미끄러져 손목이 부러진다.
그제야 알게 된다.
직원을 두지 않은 자영업자에게는 산재보험이 자동으로 따라오지 않는다는 것을.
통계청이 11월 4일 내놓은 2026년 8월 경제활동인구조사 비임금근로 부가조사를 보면, 이런 자리에 선 사람이 662만 5천명이다.
전년보다 7만 1천명 늘었고, 전체 취업자 2,915만 1천명의 22.7%를 차지한다.
취업자 넷 중 한 명에 가깝다.
고용원이 있는 자영업자(고용주)가 148만 1천명, 고용원이 없는 자영업자(자영자)가 430만 3천명, 가족 사업을 돕는 무급가족종사자가 84만 1천명이다.
숫자 자체는 해마다 조금씩 좋아진다.
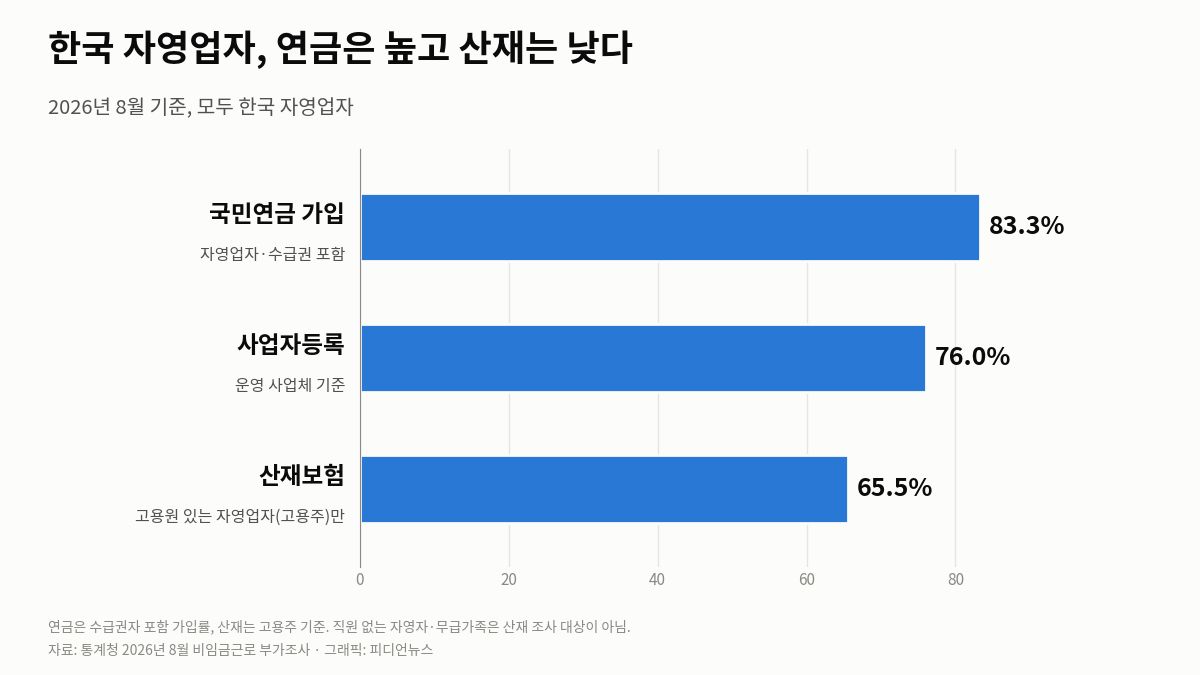
자영업자의 국민연금 가입률은 수급권자를 포함해 83.3%로 1.4%포인트 올랐고, 운영 사업체의 사업자등록 비율은 76.0%, 고용주의 산재보험 가입률은 65.5%였다.
문제는 이 숫자들이 어떤 제도의 바닥 위에 서 있느냐다.
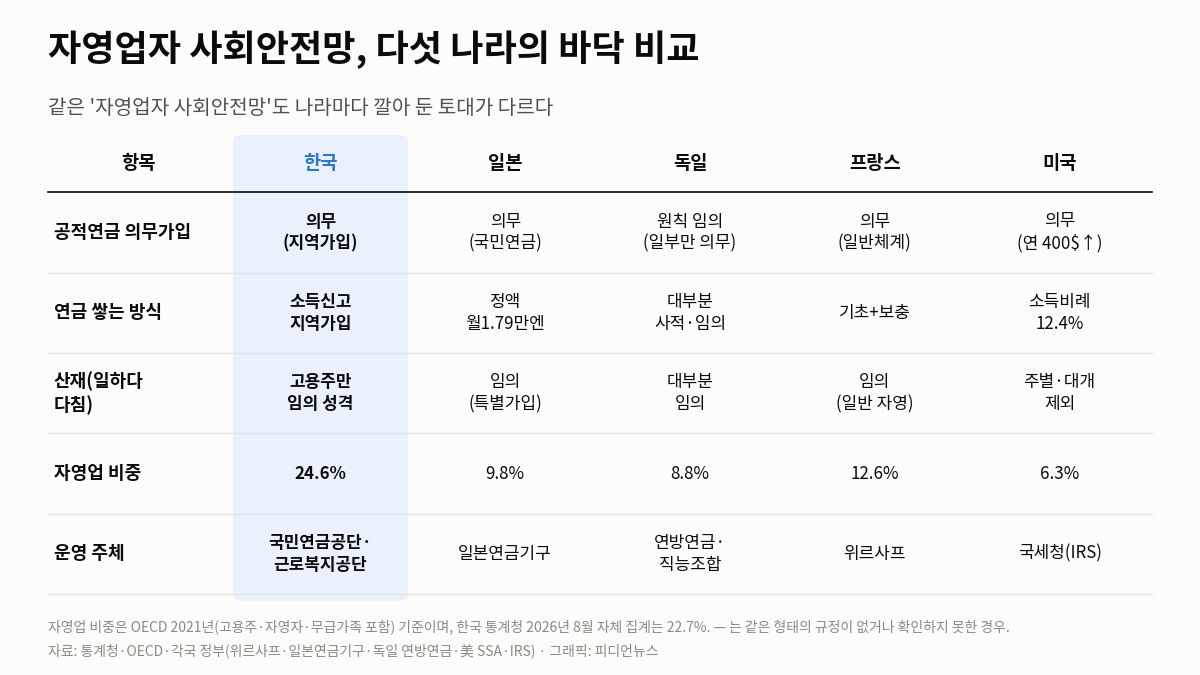
같은 '자영업자 사회안전망'이라도 나라마다 깔아 둔 토대가 다르다.
자영업 비중부터가 다른 나라와 '같은 잣대'가 아니다
한국의 자영업 비중이 유독 높다는 건 오래된 이야기다.
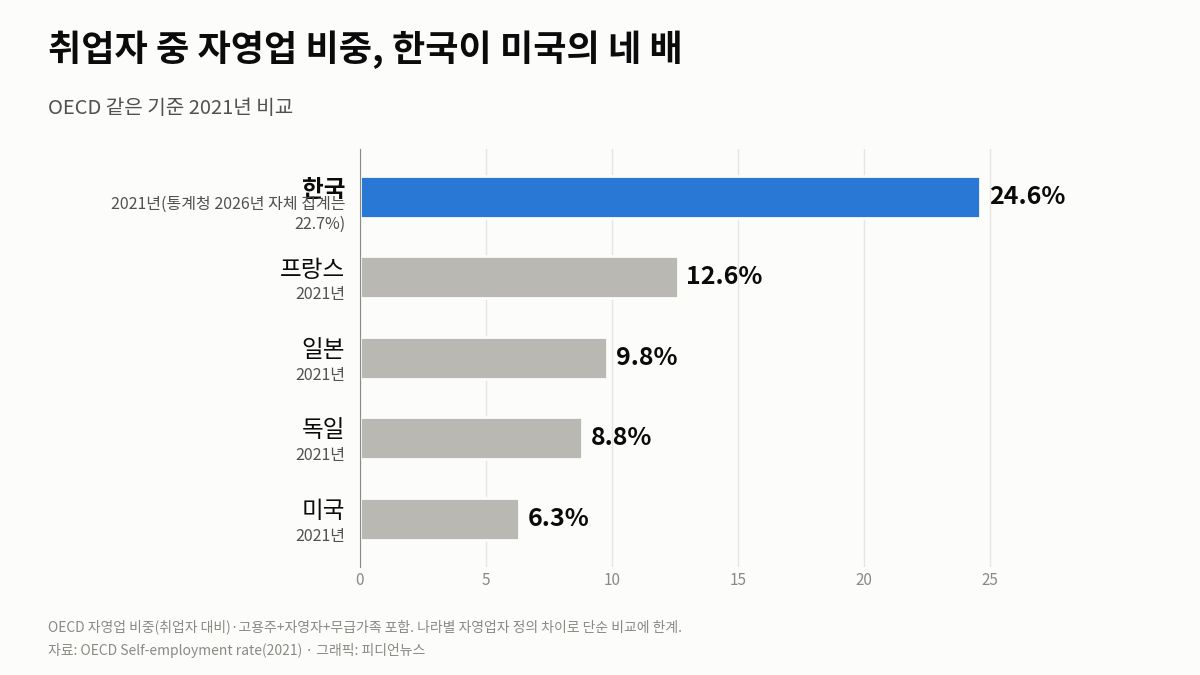
OECD가 고용주·자영자·무급가족을 함께 넣어 같은 방식으로 집계한 2021년 자영업 비중을 보면 한국은 24.6%였다.
미국은 6.3%, 독일 8.8%, 일본 9.8%, 프랑스 12.6%였다.
미국의 네 배, 일본·독일의 두 배가 넘는다.
왜 이렇게 많을까.
한국에서 자영업은 선택이기도 하지만 밀려남이기도 하다. 50대 초반에 임금 일자리에서 내려온 사람들이 식당·카페·도소매로 들어간다.
이번 조사에서도 60세 이상이 비임금근로자의 41.0%로 가장 많았다.
평균 운영 기간은 15년 2개월, 주당 평균 취업시간은 44.1시간이다.
생활권마다 가게가 빽빽한 밀도도 여기 겹친다.
그래서 해외 제도를 숫자로 가져올 때 먼저 물어야 할 게 있다.
저쪽의 자영업자는 소수의 전문직·기술자에 가깝고, 이쪽의 자영업자는 은퇴 뒤의 생계에 가깝다.
같은 가입률 1%포인트라도 등에 업은 사람의 수와 사정이 다르다.
프랑스는 2020년에 자영업자를 '같은 지붕' 아래로 넣었다
프랑스는 오랫동안 자영업자만의 별도 사회보험 조합(RSI)을 두고 있었다. 2018년 1월 사회보장재정법으로 이 조합을 없앴고, 2년의 전환을 거쳐 2020년 1월 자영업자의 사회보장을 임금근로자와 같은 일반체계(régime général)로 완전히 옮겼다.
보험료는 징수기관 위르사프가 걷고, 건강보험은 일반 건강보험이, 연금은 일반 연금기관이 맡는다.
핵심은 가입이 의무라는 점이다.
프랑스 자영업자는 사업을 시작하는 순간 기초연금과 보충연금(RCI)에 의무로 든다.
매출이 없어도 신고와 가입은 따라온다.
다만 자영업자의 보충연금 규칙이 임금근로자의 것과 똑같지는 않고, 의사·변호사 같은 자유직은 여전히 별도 조합에 남아 있다.
한 지붕이되 방은 조금 다른 셈이다.
그런데 프랑스에도 한국과 같은 빈칸이 있다.
농업을 뺀 일반 자영업자는 일하다 다치는 위험(산재·직업병)에 대한 공적 보험이 의무가 아니다.
본인이 원하면 건강보험에 임의로 가입하는 구조다.
산재만 놓고 보면 프랑스가 한국보다 앞서 있다고 말하기 어렵다.
일본의 자영업자는 '정액 연금' 한 층 위에 서 있다
일본은 연금을 두 층으로 쌓는다.
모든 국민이 드는 국민연금(기초연금)이 1층, 회사원이 추가로 드는 후생연금이 2층이다.
자영업자는 1호 피보험자로 1층만 쌓는다.
보험료는 소득과 무관한 정액이다. 2026년도 월 1만 7,920엔을 모두 똑같이 낸다.
전년도(2025년도)는 1만 7,510엔이었다.
바닥이 평평하다는 건 공평해 보이지만, 자영업자가 받는 연금이 회사원보다 구조적으로 얇다는 뜻이기도 하다.
소득에 비례해 더 쌓는 2층이 없기 때문이다.
소득을 신고해 지역가입자로 국민연금을 쌓는 한국 방식과는 출발점이 다르다.
산재는 일본도 원칙적으로 임의다.
자영업자는 특별가입 제도로 들어올 수 있는데, 2024년 11월 1일부터는 기업에서 일을 받는 프리랜서가 업종을 가리지 않고 가입할 수 있게 문을 넓혔다.
다치는 사람이 늘자 빗장을 조금 푼 것이다.
독일은 자영업자 연금을 아직 '의무'로 묶지 않았다
독일은 또 다르다.
대다수 자영업자는 공적연금에 의무로 들지 않는다.
명부에 오른 수공업자, 자영 교사·보육 종사자, 간병 종사자, 예술가·저술가(예술인사회금고 KSK) 등 법으로 정한 일부 집단만 의무가입이다.
나머지는 사적연금으로 스스로 준비하는 게 원칙이다.
모든 신규 자영업자를 노후보장에 의무로 넣자는 논의는 오래됐다. 2025년 연립정부 합의에 담겼고, 2026년 6월 노후보장위원회가 신규 자영업자를 공적연금에 의무 편입하라는 권고를 내놨다.
그러나 아직 법은 아니다.
정부 법안도 나오지 않았다.
'곧 시행'이라고 쓰면 사실과 다르다.
산재 역시 업종에 따라 법이나 직능조합 규약으로 의무인 경우가 있고, 그 밖의 자영업자는 임의가입이다.
자영업자를 공적 틀에 넣을지 말지를 두고 독일은 여전히 결정 중이다.
공적연금 의무가입이라는 점만 놓고 보면, 한국이 독일보다 앞서 있다.
미국은 세금으로 자영업자를 국민연금에 넣는다
미국은 아예 세금으로 해결한다.
자영업자는 자영업세(SECA)로 소득의 15.3%를 낸다.
사회보장 12.4%, 메디케어 2.9%다.
회사원이 회사와 반씩 나눠 내는 몫을 자영업자는 양쪽을 혼자 낸다.
사회보장세가 붙는 소득 상한은 2026년 18만 4,500달러다. 2025년은 17만 6,100달러였다.
순소득이 한 해 400달러를 넘으면 신고와 납부는 선택이 아니다.
그 대가로 자영업자도 회사원과 같은 사회보장연금 자격을 쌓는다.
별도 조합을 만들지 않고, 세금 신고라는 익숙한 통로로 자영업자를 하나의 공적연금에 밀어 넣은 셈이다.
반대로 일하다 다치는 위험은 미국이 가장 허술하다.
산재(워커스 컴펜세이션)는 주마다 다르고 대개 피고용인만 대상이다.
자영업자는 빠지는 게 보통이고, 일부 주에서 본인이 원하면 가입하는 정도다.
한국의 '지역가입'과 '고용주만의 산재'는 어떤 바닥 위에 있나
이렇게 늘어놓고 보면 나라들의 선택은 크게 둘로 갈린다.
프랑스와 미국은 자영업자를 임금근로자와 같은 하나의 공적 틀에 넣었다.
일본과 독일은 자영업자를 따로 두거나(정액 1층), 상당 부분 개인의 몫으로 남겼다.
한국은 그 사이에 있다.
한국의 자영업자는 국민연금 지역가입자로 의무가입이다.
이 점에서 독일보다 촘촘하다.
다만 지역가입은 본인이 소득을 신고하는 방식이라, 소득 파악이 정확하지 않으면 보험료도 노후도 흔들린다.
이번 조사에서 자영업자의 47.0%가 지역가입자, 13.0%가 사업장 가입자였고, 미가입은 16.7%였다.
소득이 낮아 납부를 미루는 사람들이 이 빈칸에 들어 있다.
산재는 더 분명하게 고용주 중심이다.
부가조사에서 산재 가입 여부를 묻는 대상 자체가 고용원을 둔 고용주였다.
그 고용주조차 65.5%만 들어 있다.
직원 없이 혼자 일하는 430만 자영자와 84만 무급가족은 애초에 이 질문 밖에 있다.
다치면 기댈 공적 보험이 얇다는 뜻이다.
해외와 나란히 놓으면, 산재를 피고용인이나 고용주 중심으로 짜 둔 건 한국만의 결함이 아니다.
프랑스·일본·미국도 일반 자영업자의 산재는 임의이거나 제외다.
다만 그 나라들은 연금만큼은 하나의 틀이나 모두가 드는 1층이라는 뚜렷한 바닥을 깔아 뒀다.
한국은 지역가입이라는 바닥을 깔되, 그 바닥의 소득 파악과 저소득층 납부예외라는 틈을 함께 안고 있다.
통계청은 이번 조사의 마이크로데이터를 11월 중 공개할 예정이다.
숫자가 더 또렷해질 때 남는 질문은 두 가지다.
소득 파악이 약한 지역가입 위에서 자영업자의 노후를 어떻게 더 두껍게 할 것인가.
그리고 직원 없는 자영자와 무급가족까지 일하다 다치는 위험을 어디까지 공적으로 받아 안을 것인가.
가입률 몇 %포인트가 오르내리는 것보다, 그 아래 바닥을 누가 어떻게 까느냐가 먼저다.
취재에 참고한 자료
한국 수치는 통계청 '2026년 8월 경제활동인구조사 비임금근로 부가조사 결과'(2026년 11월 4일 배포)에서 옮겼다.
자영업 비중 비교는 OECD의 자영업 비중 지표(Self-employment rate, 2021년, 고용주·자영자·무급가족 포함)를 썼다.
프랑스 제도는 위르사프와 프랑스 정부·연금기관 자료(2020년 일반체계 통합, 2025년 자영업자 연금), 일본은 일본연금기구의 국민연금 보험료(2026년도 월 1만 7,920엔)와 후생노동성의 노재보험 특별가입 확대(2024년 11월 1일), 독일은 연방연금보험(DRV)과 노동사회부(BMAS, 2026년 6월 노후보장위원회 권고)·독일산재보험(DGUV), 미국은 사회보장청(SSA, 2026년 과세상한 18만 4,500달러)과 국세청(IRS, 자영업세 15.3%)의 원문을 2026년 11월 5일 확인했다.
나라마다 자영업자의 정의(무급가족·농업 포함 여부), 연금의 층 구조, 산재의 의무·임의 기준 단위가 달라 수치를 1 대 1로 단순 비교하는 데는 한계가 있다.
특히 자영업 비중은 OECD 2021년 기준이어서 한국 통계청의 2026년 자체 집계(22.7%)와는 연도·정의가 다르다.
편집국