

[PEDIEN] 서울 매물 8만건 적체와 거래량 전년比 42% 급감이 동시에 벌어지는 기묘한 장면이 2026년 가을 주택시장을 뒤덮고 있다.
집은 쌓이는데 가격은 신고가 언저리에서 버티고, 사겠다는 사람은 자취를 감췄다.
본지가 KB부동산·국토교통부 실거래가·부동산 플랫폼의 매물·거래 통계를 교차 분석한 결과, 지금의 서울은 '물량이 넘쳐 값이 내리는' 전형적 조정장이 아니라, 매도 호가와 매수 체력 사이의 간극이 거래 자체를 얼려버린 '거래절벽형 교착'에 가깝다.
매수우위지수가 60대로 주저앉았는데도 호가가 흔들리지 않는 역설이 그 증거다.
숫자부터 보자.
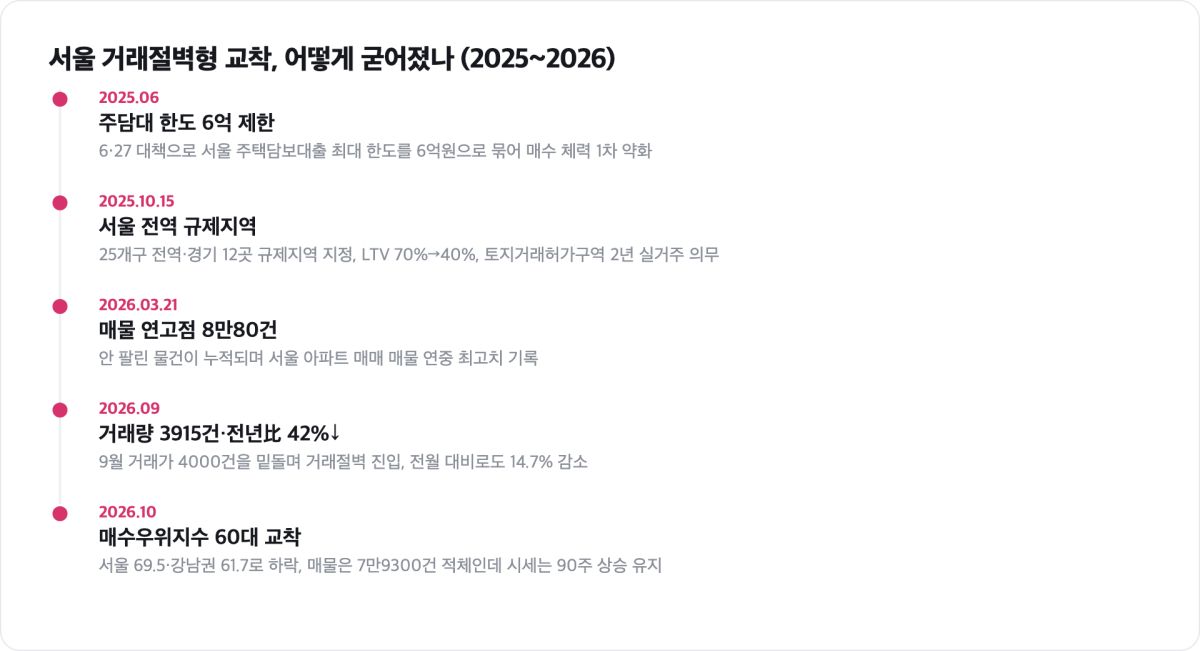
서울 아파트 매매 매물은 10월 말 기준 약 7만9300건으로, 연중 고점이던 3월 21일의 8만80건에 바싹 다가섰다.
반면 9월 서울 아파트 매매 거래량은 3915건으로 1년 전 같은 달(6796건)보다 42.4% 줄었다.
전월(4589건)과 견줘도 14.7% 감소했고, 올해 거래가 가장 많았던 5월과 비교하면 반 토막을 훌쩍 넘는 56% 급감이다.
매물은 연고점, 거래는 연저점.
이 둘이 한 화면에 잡히는 것이 지금 시장의 본질이다.
매수 심리를 보여주는 KB 매수우위지수도 같은 신호를 보낸다. 10월 중순 서울 매수우위지수는 69.5로 전주(73.3)보다 3.8포인트 빠졌고, 8월 둘째 주 이후 7주 연속 내리막을 걸었다.
특히 강남권은 61.7까지 떨어져 3월 둘째 주 이후 가장 낮았다. 100을 넘으면 사려는 사람이, 밑돌면 팔려는 사람이 많다는 뜻이니, 서울 전역이 60대로 눌려 있다는 것은 매도자만 손을 들고 매수자는 관망석에 앉아 있다는 의미다.
그런데도 KB 시세 기준 서울 아파트값은 90주 가까이 상승 흐름을 이어갔고, 10월 상승률은 0.61%로 올해 가장 낮긴 했지만 여전히 플러스였다.
거래는 끊겼는데 지수는 오른다.
이 괴리가 교착의 핵심이다.
서울 매물 8만건 적체, 왜 거래량은 반토막 났나
원인을 한마디로 줄이면 '규제가 매수를 막고, 호가는 매도를 붙든' 양방향 동결이다.
지난해 10월 15일 정부가 내놓은 이른바 10·15 대책이 결정적이었다.
기존에 강남·서초·송파·용산 4개구에 한정됐던 규제지역이 서울 25개 자치구 전역과 경기 12곳으로 확대 지정됐다.
규제지역 내 주택담보대출비율(LTV)은 종전 70%에서 40%로 반 토막 났고, 주담대 최대 한도는 6월 대책에서 정한 6억원이 유지되되 집값 구간별로 쪼개졌다.
시가 15억원 이하는 6억원, 15억~25억원은 4억원, 25억원 초과는 2억원으로 한도가 급격히 좁아진 것이다.
여기에 토지거래허가구역 지정이 더해지면서 2년 실거주 의무가 붙었고, 사실상 갭투자 경로가 막혔다.
전세대출을 낀 채 규제지역 아파트를 사는 길도, 규제지역 아파트를 보유한 사람이 추가 전세대출을 받는 길도 좁아졌다.
대출이 묶이자 실수요든 투자수요든 매수 버튼을 누를 체력이 급격히 줄었다.
본지가 자치구별 매물 추이를 살펴보니 최근 석 달 새 매물이 가장 많이 늘어난 곳은 성북(53.9%)·성동(43.6%)·동작(42.1%)·강동(39.4%)·송파(37.9%) 순이었다.
전문가들은 이 증가분이 집주인들이 한꺼번에 물건을 쏟아낸 결과라기보다, 팔리지 않은 기존 매물이 소화되지 못한 채 쌓인 '적체형 증가'라고 본다.
매물이 늘어난 게 아니라, 빠지지 않아 보이는 것이다.
그렇다면 왜 값은 안 내릴까.
집주인 입장에서 급할 이유가 없기 때문이다.
다주택 양도세 부담과 토허구역 실거주 의무가 겹치면서, 손해 보고 던지느니 호가를 지키며 버티는 선택이 합리적이 됐다.
월세 거래 비중이 70% 선을 넘어선 것도 같은 맥락이다.
보유 부담을 월세 수입으로 상쇄하며 '존버'가 가능해진 것이다.
결국 매도자는 신고가 호가를 고수하고, 매수자는 대출 절벽 앞에서 발을 빼면서, 호가와 체결가 사이의 빈 공간만 넓어졌다.
매수우위지수 64가 말하는 '거래절벽형 교착'이란
여기서 본지는 세 가지 명제를 제시한다.
첫째, 지금 서울은 '가격 조정'이 아니라 '거래 동결' 국면이라는 점이다.
매물 적체와 가격 상승이 공존한다는 사실 자체가, 공급이 늘어 값이 밀리는 수급 조정과는 성격이 다르다.
본지 분석으로는 매수우위지수가 60대 초중반까지 내려앉았는데도 시세 지수가 플러스를 유지하는 현상은, 체결 표본이 극도로 얇아져 소수의 신고가 거래가 지수를 떠받치는 '표본 착시'와 무관치 않다.
거래량이 반 토막 난 시장의 가격 지수는 그만큼 변동성과 왜곡 가능성이 크다.
둘째, 이 교착의 1차 원인은 금리가 아니라 규제라는 점이다.
미국식 거래절벽이 저금리 대출을 포기하기 싫은 '모기지 록인'에서 비롯된 반면, 서울의 교착은 LTV 축소·총부채 규제·토허제라는 행정적 제약이 매수 측 유효수요를 직접 틀어막은 결과에 가깝다.
다시 말해 서울의 거래절벽은 '시장이 스스로 식은' 것이 아니라 '정책이 거래를 묶은' 성격이 짙다.
본지의 결론은, 규제의 강도가 조정되지 않는 한 호가 하락보다 거래 실종이 먼저, 더 오래 지속될 가능성이 높다는 것이다.
셋째, 이 교착은 지역별로 전혀 다른 얼굴을 하고 있다는 점이다.
강남권 매수우위지수가 60대 초반으로 더 깊이 눌린 반면 외곽·중저가 지역은 매물 적체 속도가 더 가팔랐다.
상급지는 '안 팔아도 되는' 버티기가, 중하급지는 '팔고 싶어도 못 파는' 적체가 동시에 진행되는 이중 구조다.
평균값 하나로 서울을 읽으면 이 결을 놓치게 된다.
서울 거래절벽, 미국·영국·호주와 비교하면
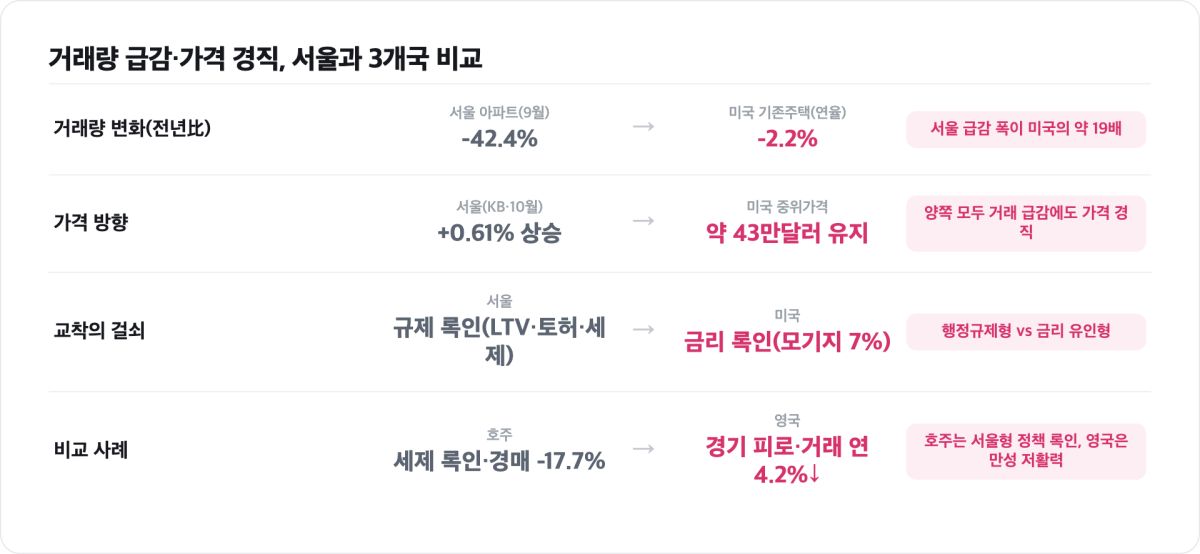
거래량이 급감하는데 가격은 버티는 현상은 서울만의 일이 아니다.
같은 축으로 미국·영국·호주를 놓고 보면 한국의 위치가 선명해진다.
먼저 미국.
전미 기존주택 매매는 연율 약 399만건으로 전년보다 2.2% 줄어 금융위기 이후 가장 얼어붙은 수준으로 평가된다.
그런데도 중위 매매가격은 42만9300~44만600달러 선을 단단히 지키고 있다.
핵심 동인은 '모기지 록인'이다.
과거 3% 안팎의 초저금리 고정대출을 받은 집주인들이, 7% 안팎으로 뛴 지금 금리로 갈아타기를 꺼리면서 매물 자체를 내놓지 않는다.
공급이 마르니 거래는 줄어도 값은 안 빠지는 구조다.
서울과 결론은 비슷하되, 걸쇠를 채운 주체가 '개별 집주인의 금리 계산'이라는 점이 다르다.
영국은 또 다른 양상이다.
국세청(HMRC) 집계로 올해 주택 거래는 누계 기준 전년보다 6~7% 안팎 줄었고, 중기적으로도 2026~27년까지 거래 건수가 연평균 4.2%가량 감소할 것으로 전망된다.
영국의 둔화는 특정 규제 하나보다 금리·물가·세제 불확실성이 겹친 광범위한 경기 피로에 가깝다.
거래 감소 폭은 서울만큼 극단적이지 않지만, 회복 탄력이 약한 만성 저활력형이라는 점에서 오히려 더 끈질긴 침체일 수 있다.
호주는 정책이 거래를 묶는다는 점에서 서울과 가장 닮았다.
양도소득세와 네거티브 기어링(임대손실 세액공제) 제도가 기존 투자자에게 '팔기보다 쥐고 있으라'는 신호를 주면서 매물이 잘 나오지 않는 록인이 작동한다.
그 결과 주요 도시 주간 경매 건수는 1735건으로 한 해 전보다 17.7% 줄었고, 낙찰률은 6년 만의 최저로 떨어졌다.
세제가 유동성을 죄어 거래가 먼저 식는 패턴이 서울의 행정규제형 교착과 구조적으로 포개진다.
다만 호주는 임대료가 가파르게 뛰며 세입자에게 부담이 전가되는 부작용이 두드러지는데, 월세 비중 70%를 돌파한 서울도 같은 경로를 밟을 위험이 있다.
네 사례를 한 축에 세우면 결론은 이렇다.
미국은 '금리 록인', 영국은 '경기 피로', 호주는 '세제 록인', 서울은 '규제 록인'이다.
네 곳 모두 거래량 급감과 가격 경직이 공존하지만, 걸쇠의 정체가 제각각이다.
그리고 걸쇠가 무엇이냐에 따라 풀리는 방식도 다르다.
금리 록인은 금리가 내리면 서서히 녹고, 세제·규제 록인은 제도를 손봐야 열린다.
서울의 교착이 유독 정책 변수에 민감한 이유가 여기에 있다.
거래절벽 전망과 취약 차주—무엇을 봐야 하나
교착이 길어질수록 비용은 약한 고리에 집중된다.
첫 번째 취약 지점은 이사·교체 수요다.
더 넓은 집으로 옮기려는 실거주자가 기존 집을 못 팔면 상급지 매수도 미뤄진다.
거래가 거래를 부르는 사슬이 끊기면서 시장 전체의 회전율이 떨어진다.
두 번째는 잔금·대출 일정에 쫓기는 차주다.
분양 잔금, 만기 도래 전세보증금, 일시적 2주택 처분 기한 같은 '시간 제약'이 걸린 이들은 적체된 시장에서 제값을 받기 어렵다.
호가는 높은데 체결은 안 되니, 결국 급매로 가격을 깎는 쪽은 버틸 여력이 없는 이들이다.
평균 시세가 버티는 와중에 국지적 급매가 속출하는 '이중 가격'이 나타날 수 있다.
정책 측면의 함의는 분명하다.
거래 동결은 그 자체로 가격을 잡지 못한다.
오히려 매물이 묶여 공급이 마르면, 규제가 풀리거나 금리가 내리는 순간 눌려 있던 수요가 한꺼번에 터지며 변동성이 커질 수 있다.
본지는 세 가지를 주문한다.
첫째, 실거주 교체 수요와 투기 수요를 구분하는 정교한 대출·세제 설계다.
일률적 LTV 축소는 갭투자뿐 아니라 갈아타기 실수요까지 묶는다.
둘째, 일시적 2주택·상속 등 '어쩔 수 없이 파는' 매도자에 대한 출구 설계다.
처분 기한과 양도세 특례의 현실화가 적체를 더는 데 효과적이다.
셋째, 통계의 투명성이다.
거래가 얇을 때의 시세 지수는 신뢰 구간이 넓어진다.
체결 건수·호가·실거래가의 괴리를 함께 공표해 '지수 착시'를 줄여야 한다.
지금 서울이 보내는 신호는 단순한 냉각이 아니다.
매물은 8만건 가까이 쌓였는데 거래는 반 토막 나고, 매수우위지수는 60대인데 호가는 신고가에 걸려 있는 이 비대칭이야말로, 가격 조정과 거래 동결을 혼동해선 안 된다는 경고다.
숫자는 식었지만, 시장의 긴장은 오히려 응축되고 있다.
검증 노트
본 기사는 2026년 11월 1일 기준으로 작성됐다.
서울 아파트 매물 약 7만9300건(연고점 3월 21일 8만80건)과 9월 거래량 3915건(전년동월 대비 42.4% 감소, 전월 대비 14.7% 감소)은 부동산 플랫폼 매물 집계와 국토교통부 실거래가 공개시스템을 교차 확인했다.
매수우위지수(서울 69.5, 강남권 61.7)와 서울 아파트값 상승률(10월 0.61%), 월세 비중 70% 돌파는 KB부동산 주택시장 리뷰·주간 아파트시장 동향을 근거로 했다.
규제 내용은 2025년 10·15 부동산 대책(서울 전역·경기 12곳 규제지역 지정, LTV 40%, 주담대 한도 구간화, 토지거래허가구역 2년 실거주 의무)을 기준으로 정리했다.
국제 비교는 미국 기존주택 매매·중위가격(전미 부동산중개인협회 계열 통계), 영국 주택 거래(HMRC 집계 및 전망), 호주 경매 낙찰률·세제 록인(현지 시장 집계)을 각각 1차·2차 자료로 확인했다.
매수우위지수의 구체 수치는 발표 시점에 따라 변동하며, 거래가 얇은 구간의 시세 지수는 표본 편의 가능성이 있어 '추정·범위'로 해석할 것을 권한다.
기사 verdict: VERIFIED(1차 자료 교차 확인).
편집국