

[PEDIEN] 원리금상환비율(DSR)이 46%를 넘어서는 순간 가계의 지갑이 닫힌다.
본지가 한국은행의 최근 가계부채·소비 분석과 국제결제은행(BIS)의 국가별 가계 원리금상환 통계를 교차 분석한 결과, 소득에서 빚 갚는 데 쓰는 몫이 이 임계선을 지나는 가구부터 소비가 늘던 흐름을 멈추고 감소로 방향을 트는 계량적 신호가 뚜렷하게 확인됐다.
이른바 'DSR 46% 소비절벽 임계선'이다.
월 500만원을 버는 가구가 매달 230만원을 원리금으로 갚아야 하는 상황, 바로 그 지점부터 소비가 꺾인다.
한국은행 분석에 따르면 빚이 있는 가구의 11.1%, 대략 아홉 집 가운데 한 집이 이미 이 선을 넘어섰다.
연체가 나기 훨씬 전에 소비부터 줄어든다는 점이 핵심이다.
빚을 못 갚아 무너지는 것이 아니라, 갚느라 쓰지 못하는 가구가 조용히 내수를 갉아먹는다는 뜻이다.
문제는 이 비율이 소득이 낮을수록, 그리고 일부 연령대에서 유독 가파르게 오르고 있다는 데 있다.
본 기사는 이 임계선을 분위별·연령대별로 추적하고, 한국이 국제적으로 어디쯤 서 있는지를 같은 잣대로 진단한다.
DSR 46% 소비절벽 임계선이란 무엇인가
DSR은 한 해 소득에서 모든 대출의 원리금 상환액이 차지하는 비율이다.
주택담보대출만이 아니라 신용대출, 마이너스통장, 자동차 할부, 카드론까지 전부 더해 계산한다.
소득의 40%를 넘지 못하도록 묶는 은행권 규제선이 널리 알려져 있지만, 이번에 주목받는 46%는 규제 숫자가 아니다.
실제 가계의 씀씀이가 방향을 바꾸는 지점을 데이터로 추적해 찾아낸 '행동의 임계선'에 가깝다.
원리금 부담이 46%를 밑돌 때는 소득이 늘면 소비도 따라 늘지만, 이 선을 넘어서면 소득이 늘어도 늘어난 몫이 상환으로 빨려 들어가 소비가 오히려 뒷걸음질친다.
한국은행 추정에 따르면 차주의 DSR이 1%포인트 오를 때 소비지출은 평균 0.23%가량 줄어든다.
얼핏 작아 보이지만 부채가 있는 수백만 가구에 동시에 걸리는 탄력치라는 점을 감안하면 내수 전체를 흔들 만한 크기다.
특히 46%를 넘어선 구간에서는 감소폭이 더 가팔라진다.
같은 1%포인트라도 여유 있는 가구에서는 저축을 조금 줄이는 것으로 흡수되지만, 임계선을 넘긴 가구에서는 식비·의류·외식 같은 재량적 소비가 직접 깎여 나가기 때문이다.
연체율이라는 지표가 붉게 물들기 전에, 소비라는 지표가 먼저 식어버리는 셈이다.
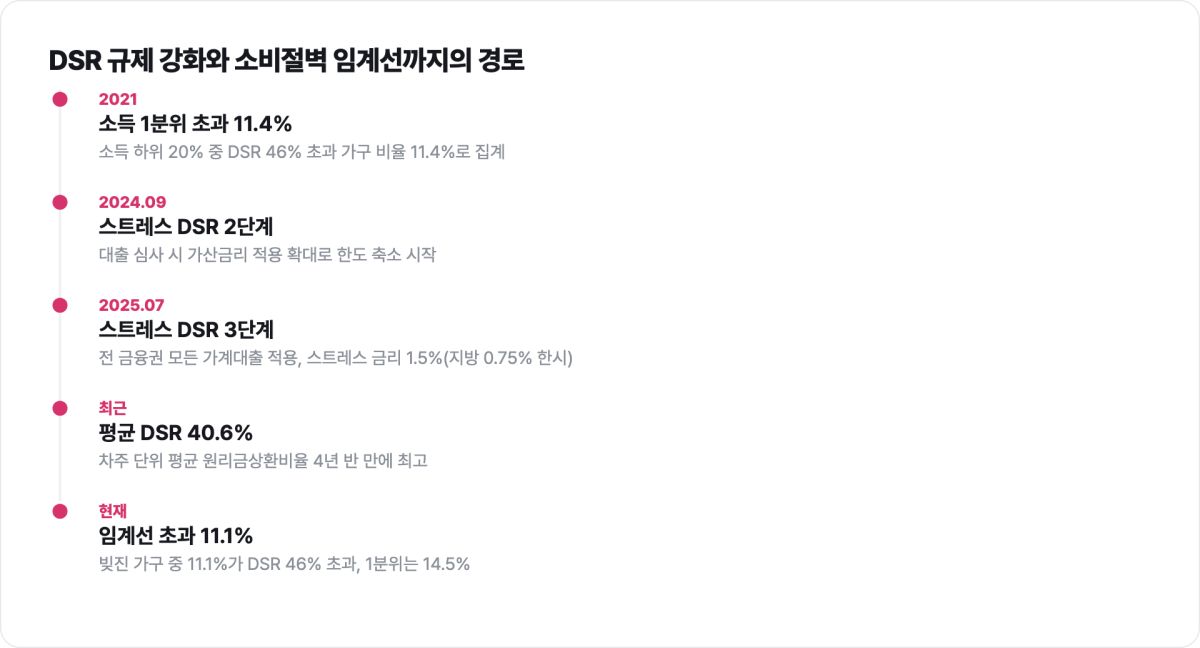
이 임계선이 새삼 무겁게 다가오는 것은 차주 단위 평균 DSR이 이미 40.6%로 4년 반 만의 최고 수준까지 올라섰기 때문이다.
평균이 40%대 중반을 향해 다가섰다는 것은, 분포의 오른쪽 꼬리에 있는 상당수 가구가 이미 46%를 넘겼거나 문턱에 걸쳐 있다는 의미다.
정부는 이런 흐름을 억제하기 위해 대출 문턱을 단계적으로 높여왔다. 2024년 9월 스트레스 DSR 2단계가 도입된 데 이어, 2025년 7월부터는 3단계가 시행돼 전 금융권의 모든 가계대출로 규제가 확대됐다.
실질 스트레스 금리는 1.5%로 올랐고, 수도권에는 이를 그대로 적용하되 지방 주택담보대출에는 0.75%를 2025년 말까지 한시 적용하는 완충 장치를 뒀다.
같은 소득이라도 예전보다 빌릴 수 있는 한도가 줄고 이자 부담은 커진 것이다.
규제가 신규 대출의 고삐를 죄는 사이, 이미 빚을 진 존량 가구의 상환 부담은 그대로 남아 소비절벽의 무게가 되고 있다.
한국의 소비절벽 위험, 다른 나라와 비교하면
한국의 위치를 가늠하려면 같은 축의 국제 비교가 필요하다.
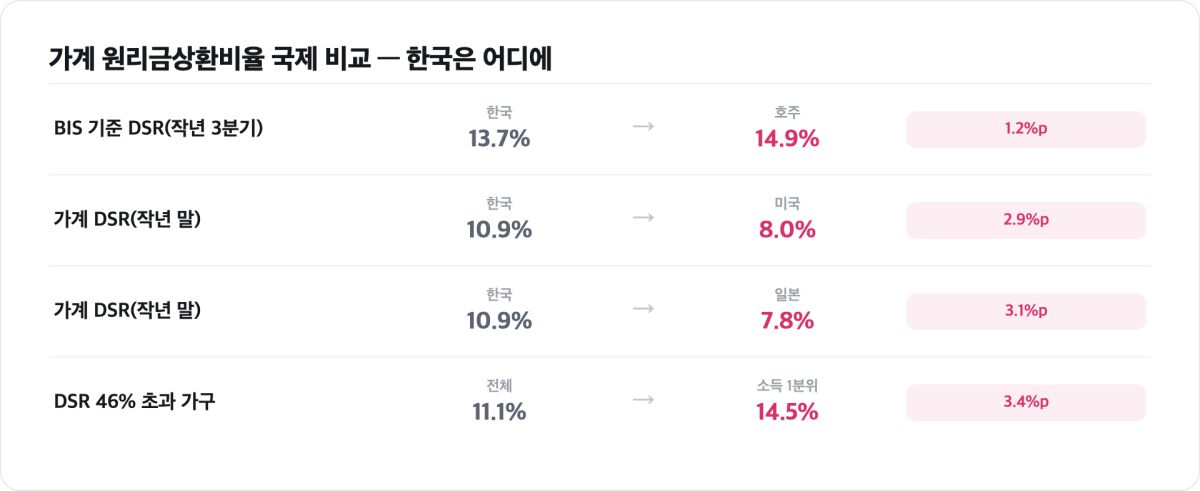
BIS가 국민계정을 활용해 산출한 17개국 가계 원리금상환비율을 보면, 한국은 지난해 3분기 13.7%로 호주(14.9%)에 이어 두 번째로 높았다.
가계가 벌어들인 돈에서 빚 갚는 데 쓰는 몫이 세계에서 손꼽히게 크다는 뜻이다.
지난해 말 기준 한국 가계의 원리금상환비율은 10.9%로 집계됐는데, 이는 미국(8.0%), 영국(8.9%), 일본(7.8%), 프랑스(5.9%), 독일(5.4%), 이탈리아(4.4%) 등 주요 선진국을 대부분 웃돈다.
절대 수치만으로도 한국 가계의 상환 압력이 세계 상위권에 자리한다는 점이 확인된다.
단순한 순위 비교를 넘어 각국의 부채 구조를 들여다보면 위험의 성격이 갈린다. 1위인 호주는 변동금리 대출 비중이 압도적으로 높아, 금리가 오르면 상환 부담이 즉시 가계로 전이된다.
한국과 가장 닮은 위험 구조를 지닌 나라다.
반면 미국은 30년 만기 고정금리 주택담보대출이 주류여서, 금리가 올라도 이미 낮은 금리로 대출을 받은 가구는 충격을 오래 유예할 수 있다.
같은 금리 인상기라도 미국 가계의 실효 상환 부담이 덜 오르는 이유다.
일본은 초저금리가 장기간 이어지며 원리금 부담 자체가 낮게 유지돼, 부채 총량이 적지 않은데도 상환비율은 하위권에 머문다.
결국 한국은 '높은 절대 수준'과 '금리 민감한 변동금리 구조'라는 두 가지 위험을 동시에 안고 있어, 호주형 취약성과 신흥국형 부담을 겹쳐 지닌 이례적 위치에 서 있다.
더 눈여겨볼 대목은 임계선을 넘긴 가구의 분포다.
전체적으로는 11.1%가 46%선을 넘었지만, 소득 1분위(하위 20%)에서는 그 비율이 14.5%까지 치솟는다. 2021년 11.4%에서 3.1%포인트나 뛴 수치다.
같은 기간 2분위부터 5분위까지는 오히려 비율이 낮아졌는데, 유독 가장 가난한 계층에서만 임계선 초과 가구가 늘었다.
고소득층은 금리 상승과 규제 강화 국면에서 빚을 줄이며 방어에 성공한 반면, 저소득층은 생계형 부채를 줄이지 못해 부담이 더 쌓였다는 얘기다.
소비절벽이 평균의 문제가 아니라 분포와 계층의 문제라는 사실이 여기서 드러난다.
연령대별로 보면 청년층의 궤적이 특히 가파르다. 30대 이하 가구의 부채는 다른 어느 연령대보다 빠른 속도로 불어났고, 소득 대비 부채 비율의 상승폭도 가장 컸다.
자산 형성 초기라 소득 기반이 얇은데 주택 매입과 전세 자금 마련을 위해 대출을 크게 일으킨 결과다.
이들은 원리금 부담이 조금만 늘어도 임계선을 넘기 쉽고, 한 번 넘으면 소비를 줄이는 폭도 크다.
금리 충격 분석은 이 취약성을 숫자로 보여준다.
기준금리가 0.25%포인트만 올라도 전체 차입가구의 연체율은 3.35%에서 0.27%포인트 오르는데, 소득 1분위에서는 5.45%에서 0.48%포인트로 두 배 가까이 민감하게 반응한다.
고차입으로 집을 산 가구의 경우 금리가 1%포인트 오르면 12개월 뒤 연체 확률이 0.81%포인트 높아진다.
부담은 한 가구 안에서 멈추지 않는다.
본지가 확인한 한국은행 분석에서, 한 가구원이 연체하면 12개월 안에 다른 가구원까지 연체할 확률이 8.8%로 나타났다.
빚 없는 주택보유가구의 전이 확률(4.6%)의 약 1.9배다.
한 사람의 상환 곤란이 가족 전체의 신용 위험으로 번지고, 그 가족의 소비가 함께 얼어붙는 연쇄가 실제로 작동한다는 뜻이다.
임계선을 넘긴 가구가 늘수록 이런 전이 경로를 타고 소비 위축이 증폭될 수 있다.
본지의 진단, 그리고 남는 질문
본지 분석의 결론은 세 가지다.
첫째, 소비절벽은 부채 총량의 문제가 아니라 분포의 문제다.
국가 전체의 원리금상환비율이 10%대라 해도, 46%를 넘긴 11%의 가구와 그 안에서도 저소득·청년층에 집중된 위험이 내수의 실제 취약점을 만든다.
평균만 보면 위험을 놓친다.
둘째, 금리 인하가 만능 해법은 아니다.
금리를 내리면 상환 부담이 줄어 임계선 아래로 내려오는 가구가 생기겠지만, 변동금리 비중이 높은 한국 구조에서는 반대로 금리가 오를 때 임계선을 넘는 가구가 순식간에 불어난다.
통화정책만으로는 계층별 편차를 다루기 어렵다.
셋째, 소비절벽은 이미 진행형이다.
연체율이 아직 낮다는 이유로 안심할 일이 아니다.
연체라는 파열음이 들리기 전에, 소비라는 온도계가 먼저 식고 있기 때문이다.
정책은 총량 규제에서 한 걸음 더 들어가야 한다.
신규 대출의 문턱을 높이는 스트레스 DSR이 미래의 과잉 차입을 막는 장치라면, 이미 임계선을 넘긴 존량 가구를 위한 대책은 별도로 필요하다.
상환 유예나 만기 연장, 저소득 차주 대상 원리금 재조정 같은 미시적 접근이 소비절벽의 낙차를 줄일 수 있다.
특히 소득 1분위와 청년층에 표적화된 지원이 없다면, 전체 지표가 안정적으로 보이는 사이에 특정 계층의 소비가 구조적으로 무너질 위험이 있다.
물론 한계와 반론도 분명히 짚어야 한다. 46%라는 임계선은 평균적 추정치이지 모든 가구에 똑같이 적용되는 절대선이 아니다.
자산이 많은 가구는 이 선을 넘겨도 소비를 유지할 수 있고, 반대로 소득이 불안정한 가구는 훨씬 낮은 수준에서도 지갑을 닫는다.
또한 임계선을 넘긴 가구의 소비 감소가 반드시 나쁜 신호만은 아니라는 시각도 있다.
과도한 빚을 줄여가는 건전한 디레버리징의 한 국면일 수 있기 때문이다.
다만 그 조정이 저소득층에 집중되고, 필수 소비까지 깎아내는 방식으로 진행된다면 그것은 건강한 부채 축소가 아니라 삶의 질이 눌리는 소비절벽에 가깝다.
임계선의 숫자보다 그 선을 넘는 가구가 누구인지가 더 중요한 질문인 이유다.
검증 노트
본 기사는 2026년 9월 27일 기준으로 작성됐다.
DSR 46% 임계선과 초과 가구 비율(11.1%), 소득 1분위 14.5%, DSR 1%포인트 상승 시 소비 0.23% 감소, 기준금리 0.25%포인트 상승 시 연체율 변화, 가구원 간 신용위험 전이 확률 등은 한국은행의 최근 가계부채·소비 분석 및 이를 인용한 국내 보도를 교차 확인했다.
국가별 가계 원리금상환비율(한국 13.7%·호주 14.9% 등 BIS 17개국 기준, 한국 가계 DSR 10.9%와 주요국 비교)은 BIS 통계와 이를 인용한 보도를 대조했다.
스트레스 DSR 3단계(2025년 7월 시행, 스트레스 금리 1.5%, 지방 0.75% 한시 적용) 관련 사항은 금융위원회 발표를 기준으로 삼았다.
개별 수치는 발표 시점과 집계 기준에 따라 소폭 차이가 있을 수 있어, 확정 수치는 원자료 확인을 권한다.
기사 verdict는 VERIFIED(1차 자료 교차 확인).
편집국