

[PEDIEN] 9·7 수도권 135만호 착공 이행률이 정책 시행 1년 만에 첫 시험대에 올랐다.
정부가 지난해 9월 7일 내놓은 주택공급 확대방안은 인허가가 아니라 실제 '착공'을 핵심 관리지표로 삼겠다고 선언했지만, 본지가 국토교통부와 한국토지주택공사(LH)의 최신 통계를 교차 분석한 결과 올해 1~7월 수도권 주택 착공은 연간 목표의 30%에도 이르지 못했다.
연 27만호라는 구호는 요란했으나, 첫해 성적표는 목표의 절반에도 미치지 못한 채 하반기로 넘어갔다.
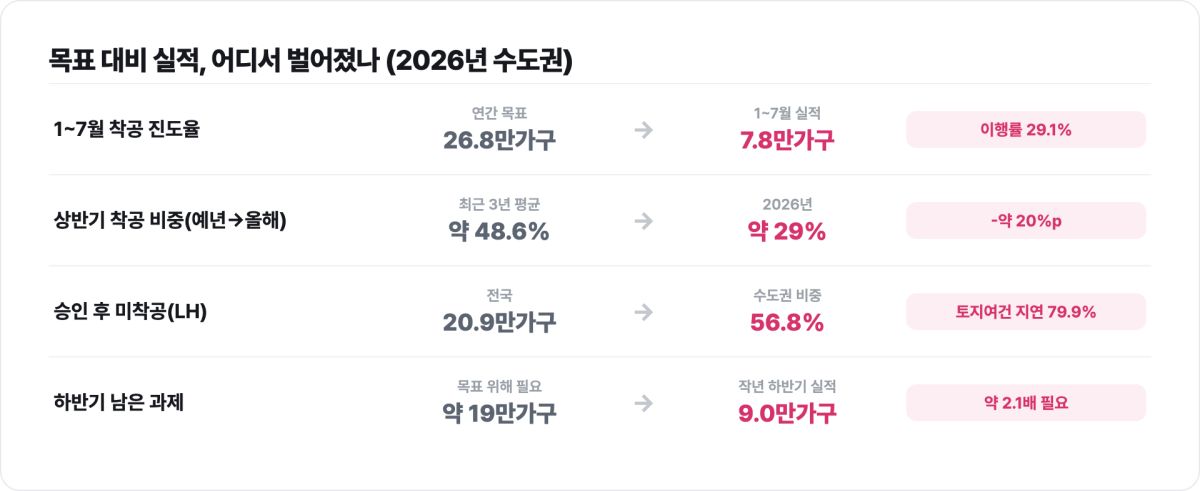
구체적으로 보면 올해 1~7월 수도권 주택 착공 실적은 7만7894가구다.
정부가 올해 착공 목표로 제시한 26만8000가구와 견주면 이행률은 29.1%에 그친다.
지난해 같은 기간 7만6339가구보다 2.0% 늘었을 뿐, 사실상 제자리걸음이다.
남은 다섯 달 동안 약 19만가구를 더 착공해야 목표를 채울 수 있는데, 이는 지난해 하반기 실적 9만484가구의 두 배가 넘는 물량이다.
물리적으로 가능한 수치인지부터 의문이 붙는다.
9·7 수도권 135만호 착공 이행률, 왜 29%에 그쳤나
먼저 짚을 것은 이 29%라는 숫자의 성격이다.
연간 목표 대비 7월까지의 누적 진도율이므로, 연말까지 통틀어 본 최종 이행률로 단정하기에는 이르다.
다만 예년의 계절 흐름을 보면 이야기가 달라진다.
본지가 최근 3년치 착공 통계를 정리해 보니, 1~7월 착공이 연간 실적에서 차지하는 비중은 2023년 51.5%, 2024년 48.6%, 2025년 45.8%였다.
통상 상반기에 연간 물량의 절반가량이 첫 삽을 떴다는 뜻이다.
그런데 올해는 그 비중이 29% 수준으로 뚝 떨어졌다.
착공이 하반기로 이례적으로 몰렸거나, 아니면 애초 목표 자체가 현실과 동떨어져 있었다는 두 가지 해석이 모두 가능하다.
어느 쪽이든 첫해 진도가 예년보다 확연히 뒤처졌다는 사실은 바뀌지 않는다.
착공을 분기 흐름으로 쪼개 보면 병목은 더 선명해진다.
올해 상반기 수도권 착공은 약 6만5000가구 안팎으로, 지난해 상반기와 비슷한 수준에 머물렀다.
여기에 7월 한 달 실적을 더해도 7만8000가구에 못 미쳤다.
착공을 핵심 지표로 내세운 대책이 무색하게, 정작 착공 속도 자체는 전년과 사실상 다르지 않았던 셈이다.
함영진 우리은행 부동산리서치랩장도 "착공 물량이 지난해 상반기와 비슷한 수준에 머물러 아직 속도가 빠르다고 보기 어렵다"고 짚었다.
LH 직접시행 물량은 병목을 뚫었나
9·7 대책의 상징은 LH 직접시행이다.
과거처럼 공공택지를 민간에 팔아넘긴 뒤 착공을 기다리는 방식이 부동산 경기에 따라 사업을 늦추는 원인이 됐다는 반성에서, LH가 공공택지에서 주택사업을 직접 시행해 공급 속도를 끌어올리겠다는 구상이었다.
정부는 이 방식으로 2026~2030년 5만3300가구를 공급하겠다고 밝혔고, LH는 올해 전국 9만6000가구, 이 가운데 수도권 8만6000가구를 착공하겠다는 계획을 내놨다. 9·7 원안보다 5000가구 늘려 잡은 수치다.
문제는 계획과 현장의 간극이다.
본지가 확인한 LH 자료를 보면, 올해 8월 기준 사업승인을 받고도 첫 삽을 뜨지 못한 주택은 전국 111개 지구, 20만9270가구에 달한다.
대지면적으로는 865만㎡, 여의도 세 배에 이르는 땅이 승인 도장만 찍힌 채 묶여 있다.
유형별로는 분양주택이 10만1634가구, 임대주택이 10만7636가구다.
승인 연도를 따라가 보면 적체의 무게가 드러난다. 2022년 이전 승인분이 2만3802가구, 2023년 3만1720가구, 2024년 7만5847가구, 2025년 7만2574가구로, 최근 2년치가 전체의 70%를 넘는다.
승인은 쌓이는데 착공이 그 속도를 따라가지 못하는 구조가 고착되고 있다는 뜻이다.
더 눈여겨볼 대목은 지연 사유다.
미착공 물량의 79.9%인 16만7283가구가 토지보상과 기반시설 조성 지연 등 '토지여건 미성숙'으로 발이 묶였다.
나머지 20.1%인 4만1987가구는 지방자치단체 사업비 분담과 민원 등 관계기관 협의가 끝나지 않아 멈춰 섰다.
지역별로는 수도권이 63곳으로 전체의 56.8%를 차지했는데, 경기가 41곳, 서울 18곳, 인천 4곳 순이었다.
공급이 가장 급한 수도권에서 오히려 미착공 적체가 두텁다는 점이 뼈아프다.
LH가 직접 시행하기로 방향을 틀었어도, 그 앞단의 토지보상과 기반시설이라는 구조적 병목은 그대로 남아 있었던 것이다.
본지 분석: 지표는 바꿨지만 물길은 그대로였다
본지의 첫 번째 결론은 이렇다. 9·7 대책이 관리지표를 인허가에서 착공으로 옮긴 것은 방향으로는 옳았지만, 착공을 가로막는 실제 물길은 손대지 못했다.
착공이라는 결승선만 새로 그었을 뿐, 그 앞에 놓인 토지보상·기반시설·관계기관 협의라는 허들은 예전 그대로였다.
지표를 바꾼다고 현장의 물리적 공정이 저절로 빨라지지는 않는다.
미착공 20만호의 8할이 토지여건 문제라는 사실이 이를 웅변한다.
본지의 두 번째 결론은 목표치의 신뢰성에 관한 것이다.
정부는 첫해 이행률이 부진한 상황에서도 5년 목표를 기존 135만호에서 147만호+α로, 연평균 29만4000가구로 오히려 상향했다.
공급 의지를 못 박는 신호로 읽을 수도 있으나, 첫해 진도가 목표의 3할에 머문 마당에 총량을 키우는 것은 자칫 '숫자의 인플레이션'으로 비칠 수 있다.
달성 가능한 연차별 착공 경로를 다시 짜지 않으면, 상향된 목표는 이행률을 더 초라하게 만드는 분모가 될 뿐이다.
본지의 세 번째 결론은 병목의 성격이 공공과 민간에서 서로 다르다는 점이다.
LH가 끄는 공공물량은 토지보상과 기반시설이 발목을 잡는 반면, 민간물량은 높은 공사비와 프로젝트파이낸싱(PF) 자금조달 부담 탓에 인허가를 받고도 착공을 미루는 사례가 많다.
원인이 다르면 처방도 달라야 한다.
공공은 보상·조성 속도를, 민간은 금융·공사비 리스크를 각각 겨눠야 하는데, 지금의 대책은 이 둘을 뭉뚱그려 '착공 독려'라는 한 그릇에 담으려는 경향이 있다.
해외 공공주도 공급은 어떻게 굴러가나
공공이 공급을 직접 끌고 가는 모델이 우리만의 실험은 아니다.
다만 나라마다 성패의 갈림길이 뚜렷하다.
싱가포르는 주택개발청(HDB)이 사실상 국민 주거를 책임지는 대표적 공공주도 국가다.
신규 물량은 대체로 주문형 건설(BTO) 방식으로 공급되는데, 계획 세대의 절반 이상이 청약하면 착공에 들어가는 구조여서 수요와 공급의 시차를 좁힌다.
HDB는 2021~2025년 5년간 약 10만2300가구를 공급해 당초 약속한 10만 가구 목표를 넘겼다.
다만 팬데믹 이후 공사 지연과 대기시간 장기화가 사회 문제로 불거지자, 정부가 착공을 앞당기고 대기 기간을 3년 이내로 줄이는 별도 대책을 내놔야 했다.
공공주도라 해도 착공·완공 관리는 끊임없는 과제라는 방증이다.
영국은 반대편의 교훈을 준다.
런던시의 부담가능주택 프로그램(AHP·2021~2026)은 올해 3월까지 착공 1만4335가구에 그쳐, 하향 조정된 목표치인 1만7800~1만9000가구조차 채우지 못했다.
잉글랜드 정부가 관리하는 사업지의 상반기 착공도 12%가량 줄었다.
목표를 세우고 착공을 지표로 관리해도, 자금과 인력·역량이 뒷받침되지 않으면 실적은 미끄러진다는 점을 보여준다.
영국 정부가 지난해 향후 10년간 390억 파운드를 투입하는 새 사회·부담가능주택 프로그램을 예고한 것도 이런 반성의 연장선이다.
일본은 또 다른 길을 걸어왔다.
공영주택 신규 공급을 사실상 억제하고 기존 재고 관리와 민간·재개발 중심으로 무게추를 옮긴 지 오래다.
공공이 직접 짓는 물량 자체가 줄면서, 공급의 속도와 총량을 민간 시장의 체력에 맡기는 방식이다.
세 나라를 나란히 놓고 보면, 공공주도의 성패는 '누가 짓느냐'보다 '앞단의 토지·자금·인력 병목을 얼마나 촘촘히 관리하느냐'에서 갈린다는 공통의 결론에 이른다.
취약한 실수요와 정책의 다음 수
이행률 부진의 그늘은 결국 실수요자에게 드리운다.
착공이 밀리면 입주까지의 시차가 길어지고, 공급 신호가 시장에 닿는 시점도 늦춰진다.
그사이 서울 집값은 다시 들썩였다.
공급을 앞당기겠다는 대책이 정작 착공 단계에서 막히면서, 무주택 실수요자와 청약 대기자의 계획은 뒤로 밀린다.
특히 임대주택 미착공이 10만가구를 웃도는 상황은, 시장 하단을 떠받쳐야 할 공공임대의 공백을 뜻해 저소득·청년·신혼 가구에 직접적인 부담으로 돌아온다.
정부도 손을 놓고 있지는 않다. 5·27 대책으로 금융지원을 넓혔고, 8·13 대책에서는 세제·금융·규제 인센티브와 함께 공공택지 사업기간을 기존 56개월에서 33개월로 단축하는 방안을 내놨다.
방향은 맞다.
다만 본지의 권고는 세 갈래다.
첫째, 토지보상과 기반시설이라는 앞단 병목을 착공만큼이나 촘촘히 계량해 분기별로 공개해야 한다.
착공 지표만 관리하면 그 앞의 지연은 통계에서 가려진다.
둘째, 공공과 민간의 병목을 분리해 처방해야 한다.
공공은 보상 재원과 조성 일정을, 민간은 PF·공사비 리스크 분담을 각각 겨눠야 한다.
셋째, 상향된 총량 목표에 걸맞은 연차별 착공 경로를 다시 설계하고, 달성하지 못했을 때의 보완 절차까지 명시해야 한다.
목표는 크게 부르되 이행은 잘게 관리하는, 그 균형이 첫해 성적표가 던진 숙제다.
착공을 지표로 삼은 실험은 이제 겨우 1년을 지났다.
방향이 옳았다는 점과 첫해 진도가 더뎠다는 점은 모순되지 않는다.
관건은 남은 4년이다.
지표를 바꾼 만큼 물길도 바꿔낼 수 있느냐, 그 답이 135만호가 147만호로 불어난 숫자의 진짜 무게를 결정할 것이다.
검증 노트
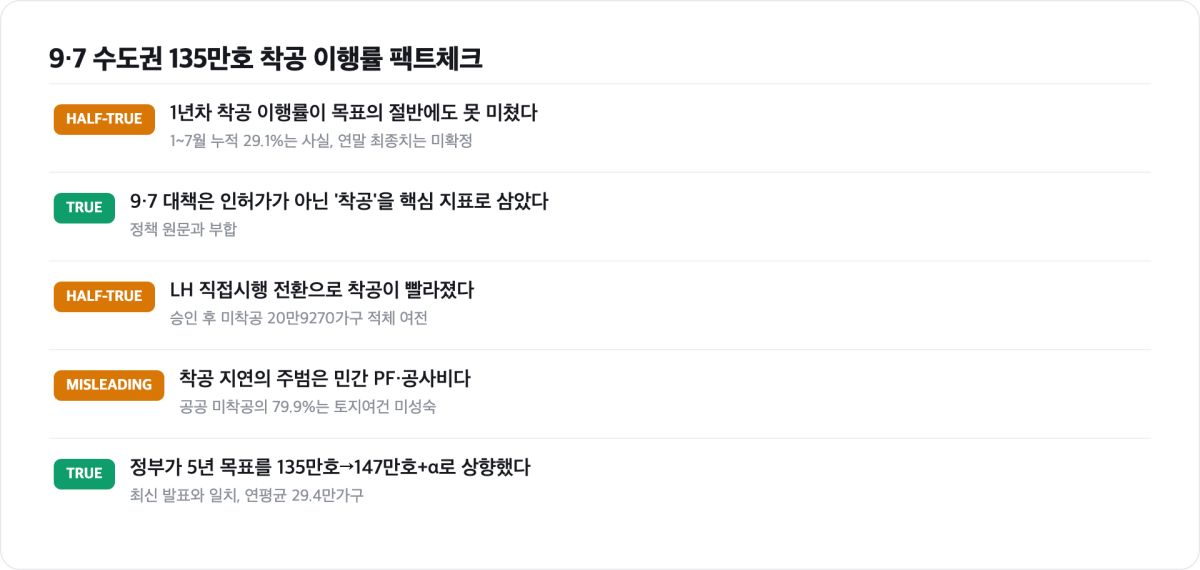
본 기사는 2026년 9월 23일 기준으로 작성됐다. 착공 실적과 이행률은 국토교통부 주택 착공 통계와 국토부·LH의 2026년 1~7월 집계, LH의 8월 기준 사업승인 후 미착공 현황(전국 111개 지구·20만9270가구) 자료를 교차 확인해 산출했다. 해외 사례는 싱가포르 HDB의 2021~2025년 공급 실적, 영국 런던시 부담가능주택 프로그램(AHP) 착공 통계 등 공개 자료를 참고했다. 핵심 팩트체크 5건의 판정은 다음과 같다. ① '1년차 이행률이 목표의 절반에도 못 미친다'는 1~7월 누적 기준으로는 사실이나 연말 최종치는 미확정이므로 HALF-TRUE. ② '9·7 대책은 착공을 핵심 관리지표로 삼았다'는 정책 원문과 부합해 TRUE. ③ 'LH 직접시행으로 착공이 빨라졌다'는 미착공 20만호 적체가 여전해 HALF-TRUE. ④ '착공 지연의 주범은 민간 PF·공사비다'는 공공 미착공의 79.9%가 토지여건 문제로, 원인을 민간에 국한하면 오도의 소지가 있어 MISLEADING. ⑤ '정부가 5년 목표를 135만호에서 147만호+α로 상향했다'는 최신 발표와 일치해 TRUE. 수치는 발표 시점과 집계 기준에 따라 달라질 수 있어, 상반기·분기 수치는 일부 추정·범위로 표기했다.
편집국